全球焦点丨六年来最惨烈抛售,美股何去何从?
美国时间周四,美股遭遇2020年新冠疫情以来最剧烈的单日抛售之一。科技股集体重挫,芯片板块遭遇重创,传统防御性资产也未能幸免。一场围绕人工智能(AI)的估值调整,正在演变为波及整个美股市场的系统性抛售。
隔夜,纳斯达克100指数下跌逾6%,标普500指数重挫4.4%,道琼斯工业平均指数30只成分股全线收跌。纳斯达克100指数自10月6日高点累计回落近15%,市场市值蒸发约2.3万亿美元。从英伟达到存储芯片,从科技成长股到传统防御股,市场几乎没有避风港。这场暴跌背后,既有AI产业增长预期的松动,也有政治环境变化与流动性收缩带来的多重冲击。
AI投资逻辑松动,科技股成为重灾区
本轮抛售最直接的冲击集中在人工智能产业链。费城半导体指数单日暴跌12%,创2020年3月以来最大单日跌幅,累计跌幅超过38%,进入技术性熊市。英伟达下跌逾9%,闪迪暴跌22%,西部数据跌17%,芯片及存储板块遭遇集中抛售。
市场担忧正在从AI算力需求转向基础设施建设的实际瓶颈。随着数据中心投资规模持续扩大,土地、电力及厂房供应可能成为制约行业发展的关键因素。若基础设施建设无法匹配预期,芯片产能与市场需求之间可能出现新的失衡,进而影响相关企业的盈利预期。过去支撑科技股估值的AI增长故事,正在接受资本回报率与实际需求的双重考验。
政治格局变化,AI产业政策预期生变
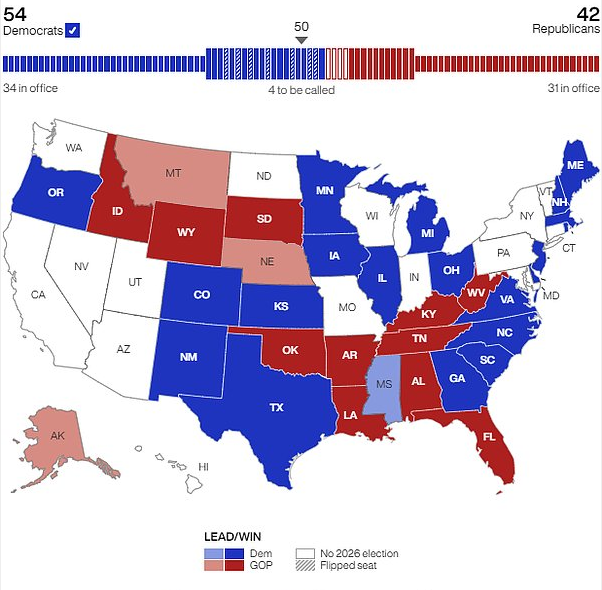
除了产业基本面,美国中期选举后的政治格局变化,也成为市场重新定价的重要因素。此前,投资者押注国会制衡能够缓和政治及地缘风险。但随着民主党在国会取得优势,市场开始重新评估AI产业及数据中心建设的政策前景。
数据中心扩张涉及能源供应、土地使用及大型科技企业资本支出。如果未来监管趋严,相关企业的投资计划和盈利预期可能受到影响。这一担忧也使抛售从芯片制造商进一步蔓延至数据中心建设、工程建筑及独立发电商等产业链环节。
流动性收缩,抛售演变为系统性风险
更值得警惕的是,本轮调整已经超出科技板块范畴。必需消费品、公用事业、银行股及小盘股均受到不同程度冲击,传统防御性资产也难以有效抵御市场下跌。与此同时,VIX恐慌指数单日上涨11.57点,收于28.18,创今年3月以来新高。
资金层面,散户投资者集中抛售科技股,对冲基金及系统性交易策略也开始降低风险敞口。股价下跌进一步触发风险控制机制、杠杆ETF减仓及趋势策略卖出,形成负向循环。当机构买盘缺席、散户持续撤离、量化策略被迫减仓,流动性收缩便成为放大市场跌势的重要推手。
美股是否见底?市场仍存分歧
对于后市,机构观点尚未形成共识。Wedbush分析师Dan Ives警告,芯片股仍有10%至12%的进一步下行空间;Fundstrat的Tom Lee则认为,此次AI板块调整存在过度反应,预计科技股有望从当前水平反弹20%。
接下来,市场需要重点关注三个方向:一是大型科技企业AI资本开支及盈利预期能否维持;二是机构资金是否重新入场,系统性去杠杆压力能否缓解;三是美国政策走向、地缘政治及利率预期是否出现新的变化。此次美股暴跌,反映出市场对AI产业增长预期、科技股估值及资金流动性的重新审视。单日大跌并不意味着AI长期发展逻辑终结,但过去高度集中的投资主题,显然正在经历一轮严峻考验。
对于投资者而言,与其急于判断市场底部,不如重新审视资产配置与风险敞口。当市场从追逐增长转向重新定价风险,企业的真实盈利能力与资本回报,将成为决定下一轮行情方向的关键。
(特别提示:以上文章仅代表个人观点,不构成任何操作或投资建议。资料来源为官方网站或网络平台。市场有风险,投资需谨慎。)