TMGM每日市场10月15日
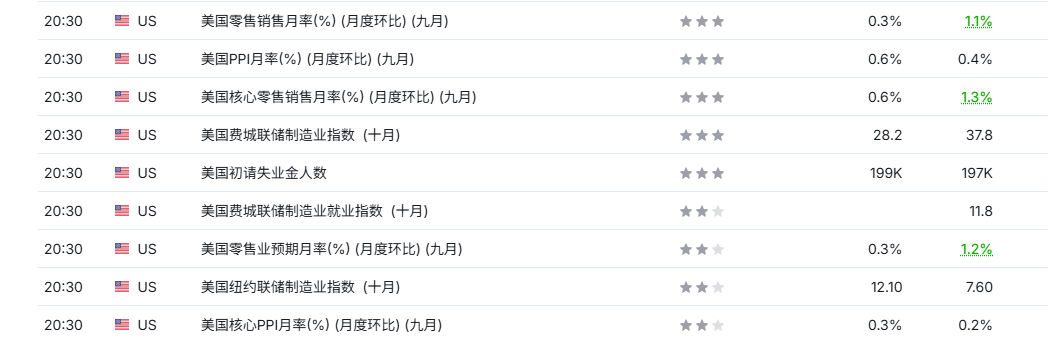
周四(10月15日)美国劳工统计局周三公布的数据显示,9月消费者价格指数(CPI)环比上涨0.6%,创下近五个月来最大涨幅;同比增速由3.4%扩大至3.7%,超出市场预期的3.6%,录得5月以来的新高。剔除食品与能源后的核心CPI环比上涨0.3%,高于预期的0.2%。9月核心通胀未四舍五入的环比涨幅达到0.33%,较多数经济学家预期高出约0.1个百分点,其三个月年化增速更是从8月的2%大幅拉升至3.4%。强劲的物价数据瞬间引爆金融市场重新定价。据CME美联储观察,数据公布后,美联储10月加息概率升至43.7%,美维持利率不变的概率为56.3%。美联储到12月维持利率不变的概率为4.3%,累计加息25个基点的概率55.3%,累计加息50个基点的概率为40.4%。本轮通胀的反弹呈现出明显的双层驱动特征。9月能源价格环比跳涨5.2%,同比涨幅高达20.4%。其中,汽油价格单月大幅拉升9.1%,同比上涨34.2%。中东战火封锁关键海运航道、海湾炼厂受损等连锁反应,正源源不断向美国终端物价渗透。然而,通胀并非单纯受油价反弹催化。在能源分项之外,住房服务成本连续第二个月走高,交通运输服务与医疗保健服务增速双双抬头。美元指数回落至102.00;非美货币分化,澳元兑美元下跌至0.695,欧元兑美元涨至1.121附近,离岸人民币到达6.69。现货黄金反弹至4145美元附近,现货白银来到55.90美元附近。原油反弹至94.80美元附近。
基本面:拉加德表示欧元区尚无二轮效应,但欧洲央行不会等到其完全显现才行动,正关注集体谈判中的工资预期作为早期信号。若工资协议走强,央行可能比市场预期更早收紧,边际利多欧元。但她将法国债务的解决方案归于法国财政政策,欧洲央行不会兜底,法国利差风险持续。
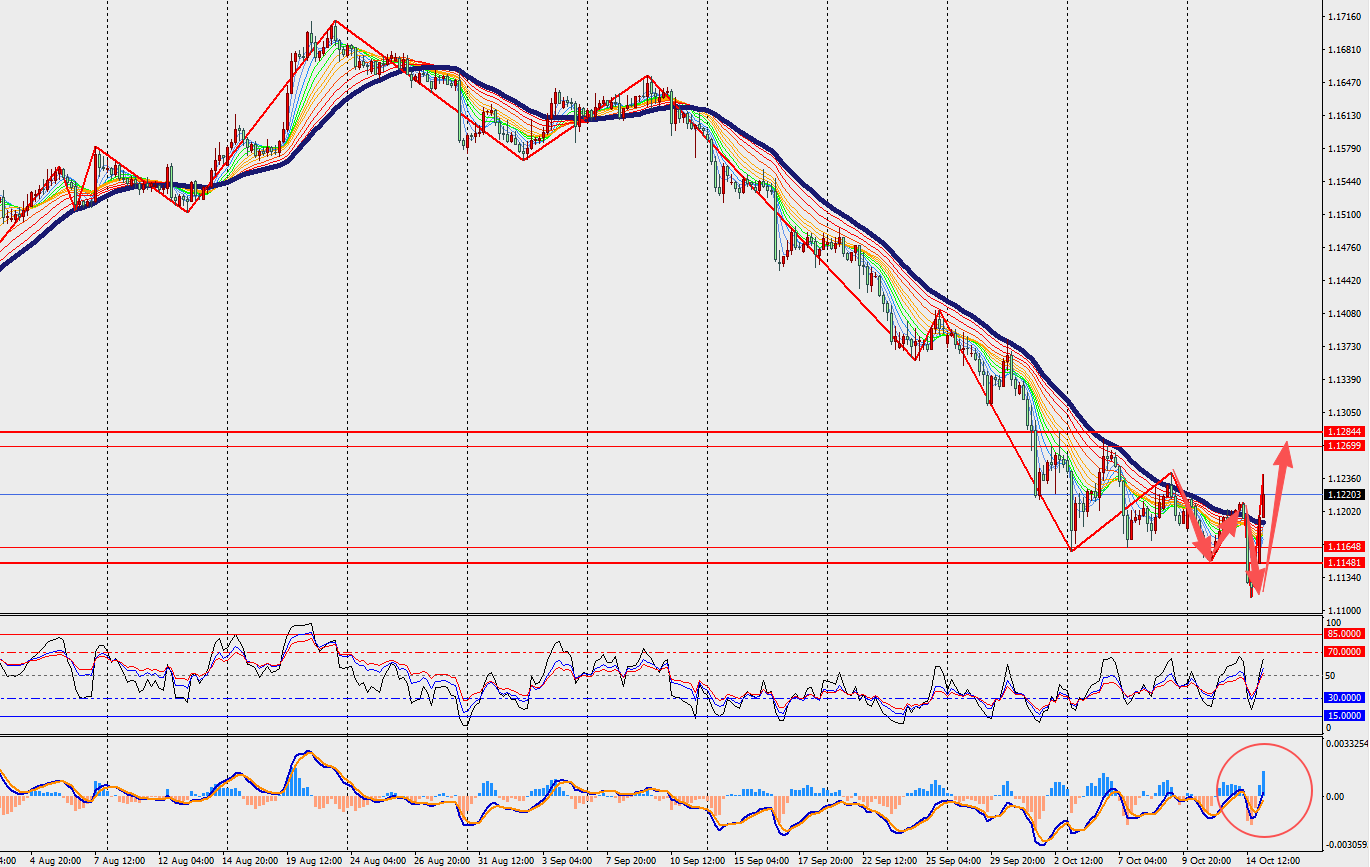
技术面:欧元兑美元H4级别下跌反弹,并在48日多空分界线上方运行。此外,MACD双线与量能柱在零轴附近扩张。工资谈判的进展将成为欧洲央行政策路径的关键指标。若工资协议显示工资增长加速,可能促使欧洲央行提前收紧政策。
第一阻力位:1.1270 第一支撑位:1.1170
第二阻力位:1.1320 第二支撑位:1.1120
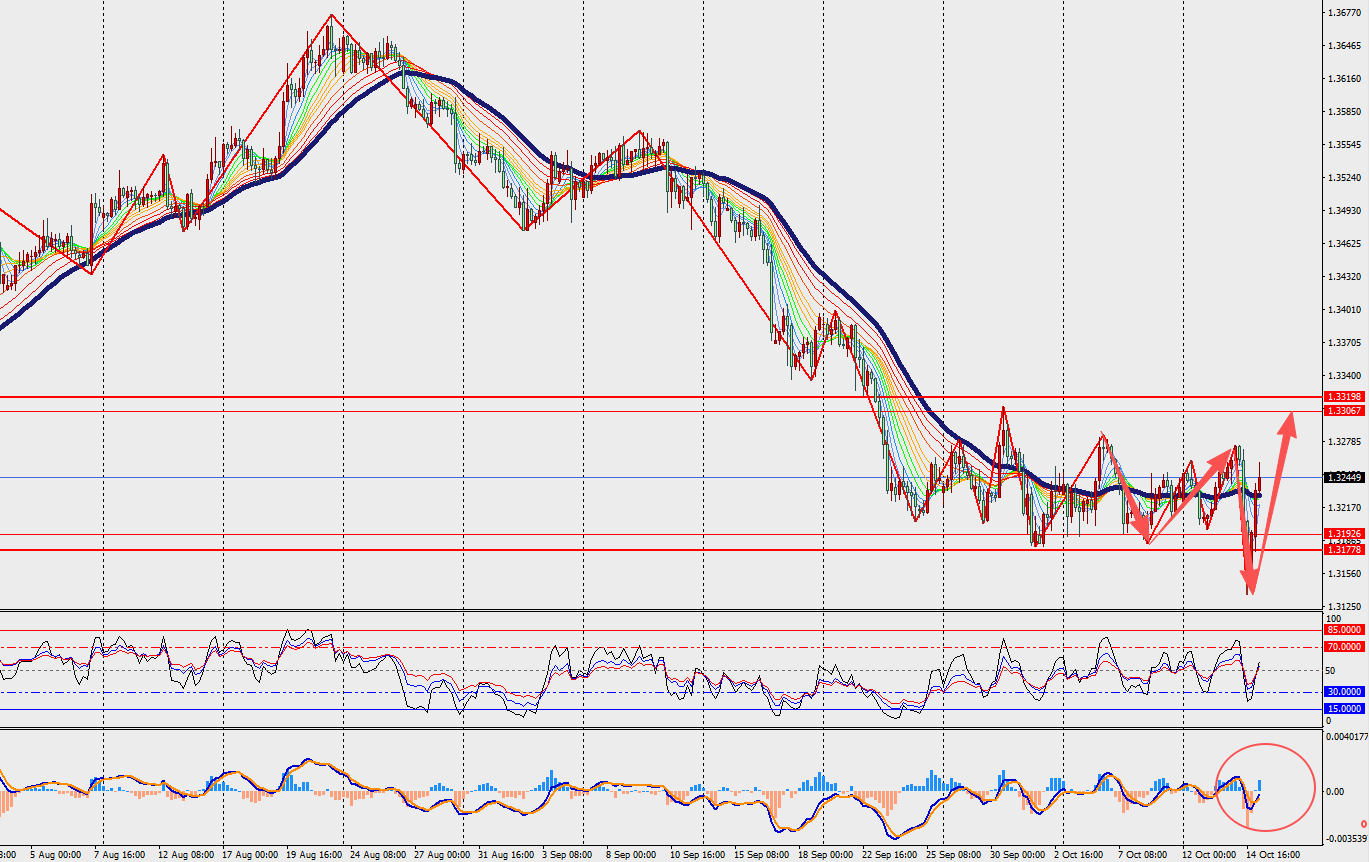
基本面:英国央行首席经济学家皮尔周三表示,对英国央行在未来一年内四次提高借贷成本的市场定价持怀疑态度。皮尔在花旗集团于曼谷举行的国际货币基金组织半年一次会议期间举办的活动上表示,很明显需要采取行动,但是否要跟随市场定价进行四次25个基点的加息,他对此更加怀疑。
技术面:英镑兑美元H4级别震荡反弹,并在48日多空分界线上方运行。另一方面,MACD双线和量能柱在零轴附近扩张。英国工资增长放缓对通胀前景来说是一个积极进展,但充其量也只是处于与英国央行2%通胀目标相符的增长速度的较高水平。
第一阻力位:1.3300 第一支撑位:1.3190
第二阻力位:1.3350 第二支撑位:1.3140
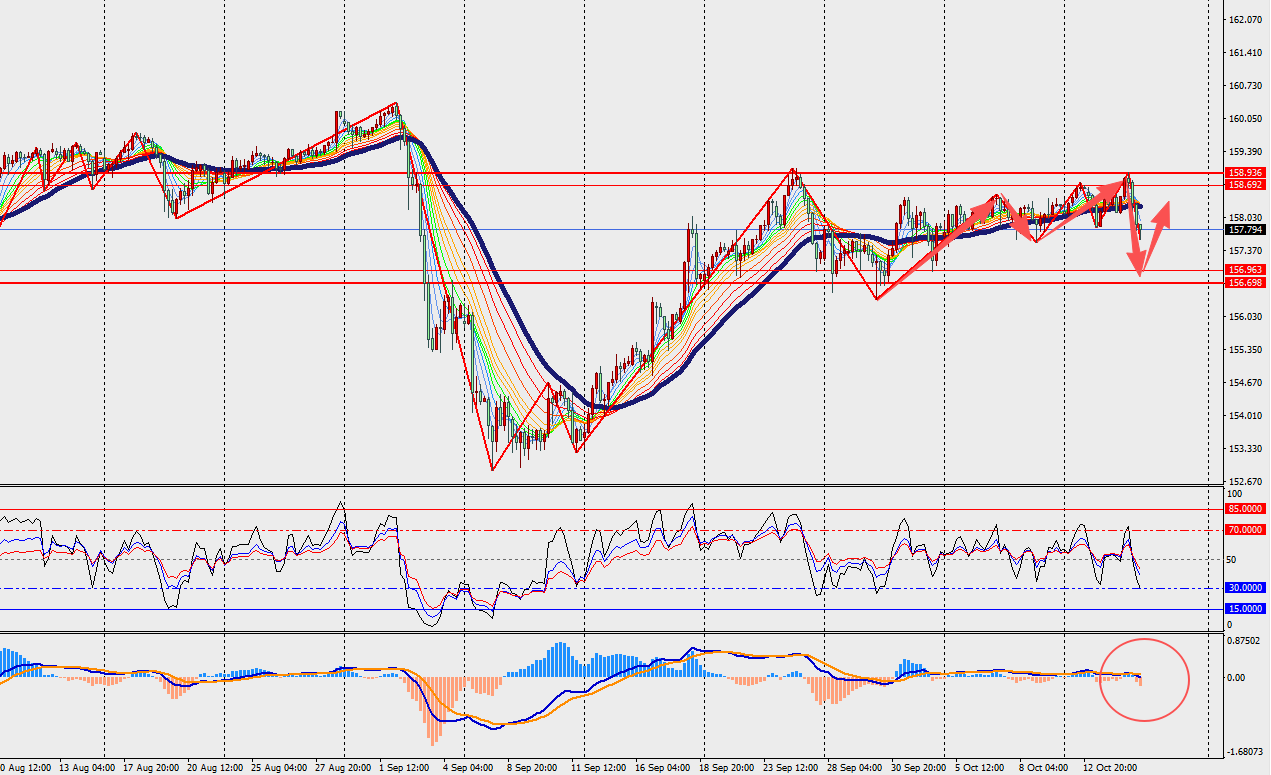
基本面:日本央行审议委员警告称,不应对加息采取过于谨慎的态度。日本央行正朝着未来几个月再次加息的方向推进。考虑到物价面临相当大的上行风险,且宽松的金融环境仍在持续,日本央行不应对上调政策利率过于谨慎。这番讲话表明,日本央行仍在寻找进一步加息的合适时机。
技术面:美元兑日元H4级别遇阻回落,并在48日多空分界线下方运行。此外,MACD双线和量能柱在零轴附近扩张。尽管此番表态并未显示日本央行有必要在本月紧接上次加息,但此言论强化了市场对日本央行未来几个月可能再次加息的预期。
阻力支撑位:
第一阻力位:158.70 第一支撑位:157.00
第二阻力位:159.50 第二支撑位:156.20
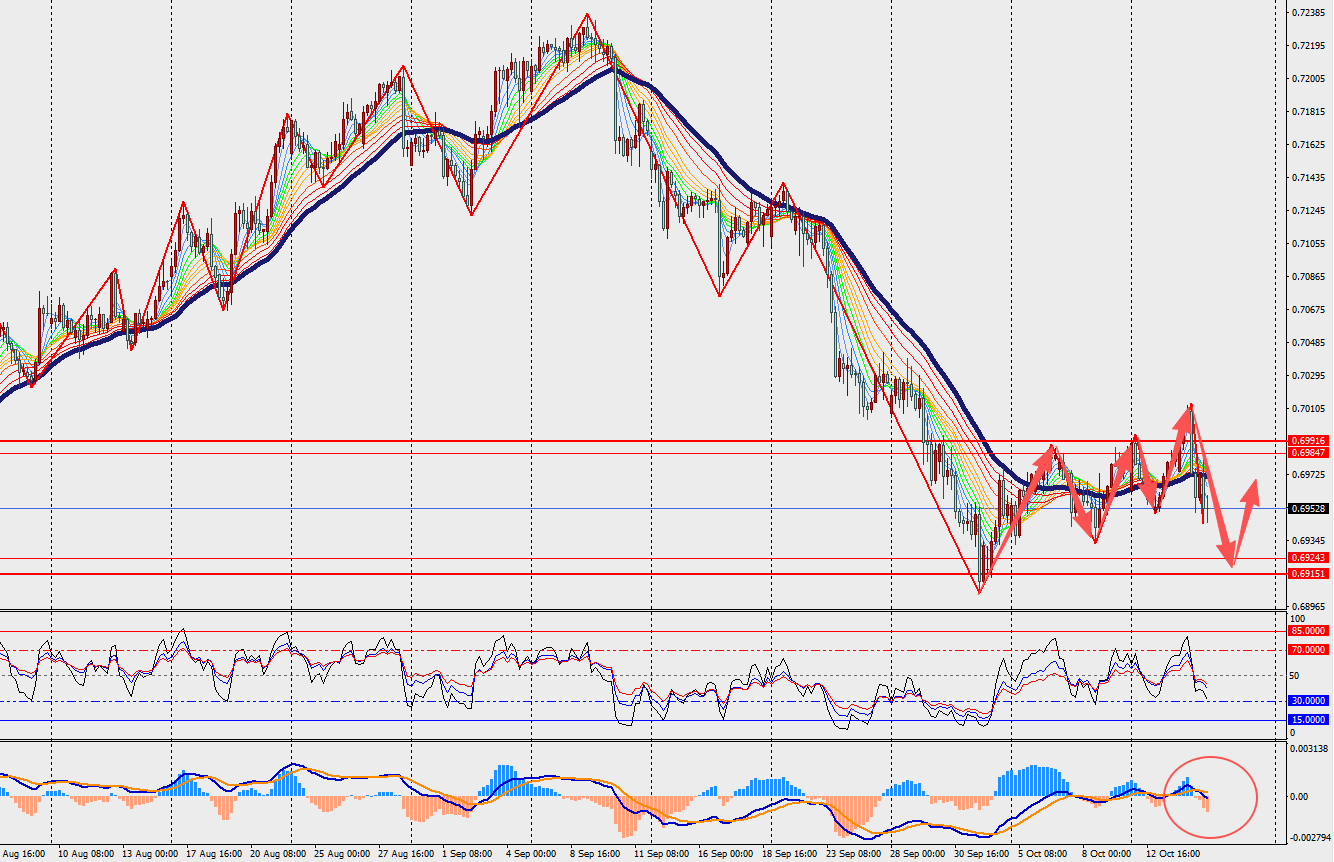
基本面:澳大利亚失业率上升,9月就业岗位意外减少,表明劳动力市场可能正在降温,促使投资者下调对澳洲联储进一步加息的预期。澳大利亚统计局周四公布的数据显示,9月份失业率为4.7%,高于此前4.6%的预期。当月就业岗位减少3.93万个,而市场原本预计增加2万个;劳动参与率则降至66.8%。
技术面:澳元兑美元H4级别震荡回落,并在48日多空分界线下方运行。另一方面,MACD双线和量能柱在零轴附近扩张。市场对于澳洲联储在11月加息的预期概率已从约35%降至20%以下;而12月采取加息行动的预期概率也从60%降至40%。
阻力支撑位:
第一阻力位:0.7000 第一支撑位:0.6910
第二阻力位:0.7040 第二支撑位:0.6870
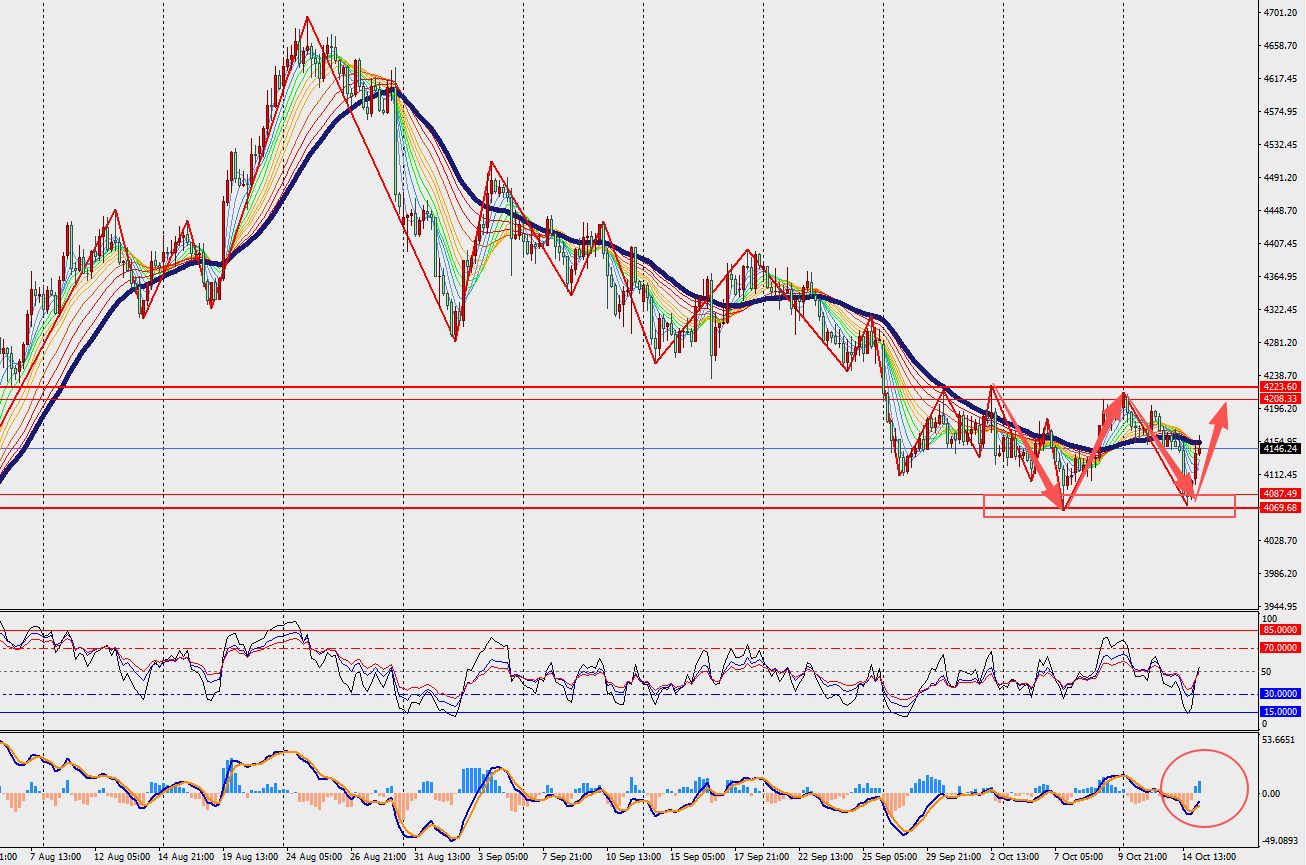
基本面:美国劳工统计局公布的数据显示,9月份消费者价格指数(CPI)环比上涨0.6%,为今年4月以来最大单月涨幅,主要受能源成本上升推动。这一强劲数据促使投资者将美联储10月会议加息的隐含概率提升至约30%。自美伊战争引发的能源供应中断开始推高全球通胀担忧、并促使各国央行收紧货币政策以来,黄金价格已累计下跌逾20%。
技术面:黄金H4级别超跌反弹,并在48日多空分界线附近运行。此外,MACD双线和量能柱在零轴附近扩张。尽管金价出现大幅回调,但黄金的走势将取决于多重因素,央行购金需求能否持续、利率与美元的走向,以及投资者对避险资产的兴趣是否维持。
阻力支撑位:
第一阻力位:4164.00 第一支撑位:4127.00
第二阻力位:4182.00 第二支撑位:4110.00
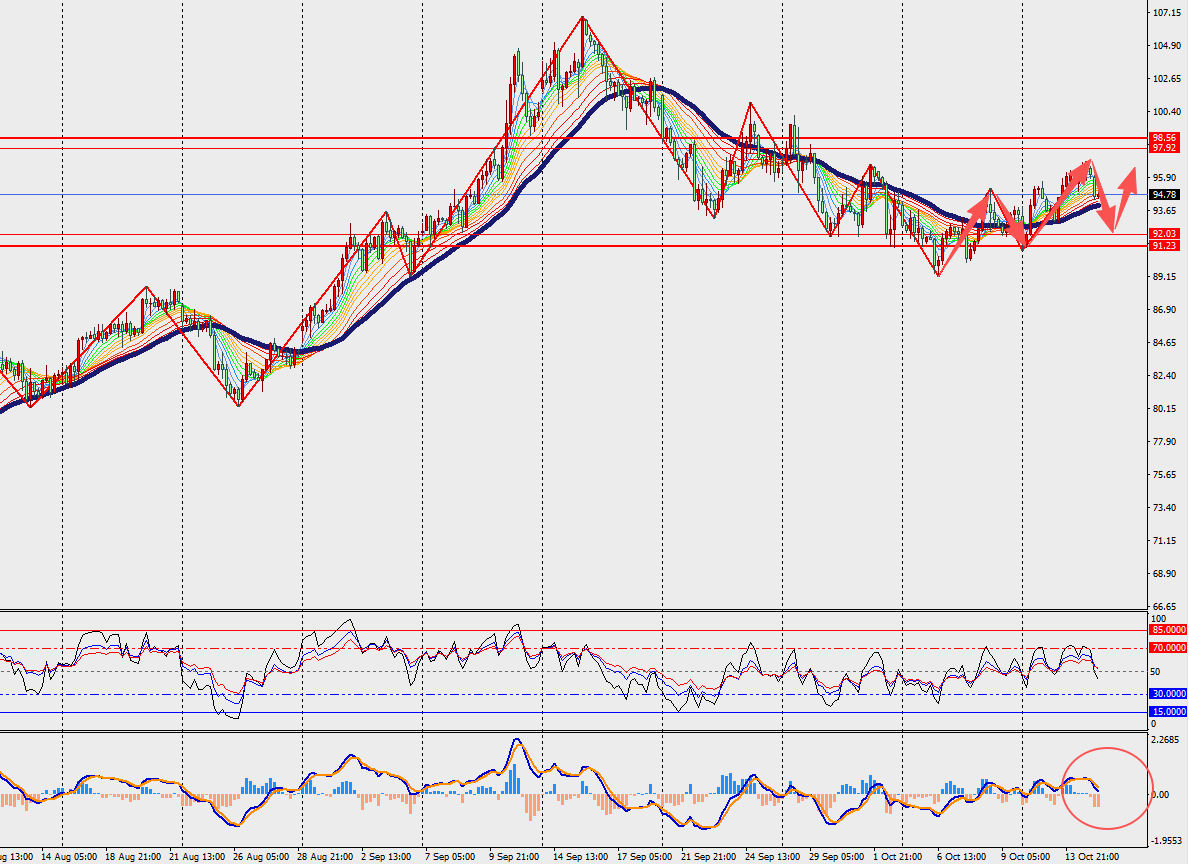
基本面:美国石油协会(API)数据显示,截至10月9日当周美国原油库存骤降1112.3万桶,远超市场预期的增加190万桶,创下1月底以来最大单周降幅,为油价提供强劲支撑。然而,特朗普政府正考虑放宽对影子船队油轮的制裁以压低创纪录的全球海运费率,叠加此前临时解除俄罗斯柴油制裁的举措,供应端缓和预期限制了油价的上行空间。
技术面:原油H4级别震荡回落,并在48日多空分界线附近运行。另一方面,MACD双线和量能柱在零轴上方收敛。从更宏观的供需格局来看,全球原油市场正处于结构性紧缺的状态。三季度全球石油库存日均下降190万桶,四季度预计还将日均下降70万桶。
阻力支撑位:
第一阻力位:97.00 第一支撑位:91.00
第二阻力位:99.00 第二支撑位:88.00
基本面:台积电将于周四美股盘前公布最新完整季度业绩。尽管宏观经济和行业面临诸多不利因素,台积电第三季度营收表现优异,凸显了人工智能基础设施需求的强劲韧性。2027年先进工艺节点和封装技术的限制日益加剧,凸显了产能扩张是台积电增长和盈利能力提升的关键驱动因素。
技术面:台积电日线级别震荡回落,并在48日多空分界线下方运行。此外,MACD双线和量能柱在零轴上方缩量。台积电第三季度营收约467亿美元,不仅超过公司此前给出的446亿至458亿美元财测区间,也高于市场共识均值的458亿美元。
阻力支撑位:
第一阻力位:444.00 第一支撑位:401.00
第二阻力位:467.00 第二支撑位:380.00