EBC热点分析|科技多头重整旗鼓 投资回归理性
上周散户投资者以自新冠疫情爆发以来未曾见过的速度抛售美股,摒弃了以往在市场回调时买入的惯常做法。
随着恐慌指数升至2026年初以来的最高水平,交易员们试图规避市场更难以预测的波动,导致对冲标普500(代码SPXUSD)大幅下跌的成本激增。
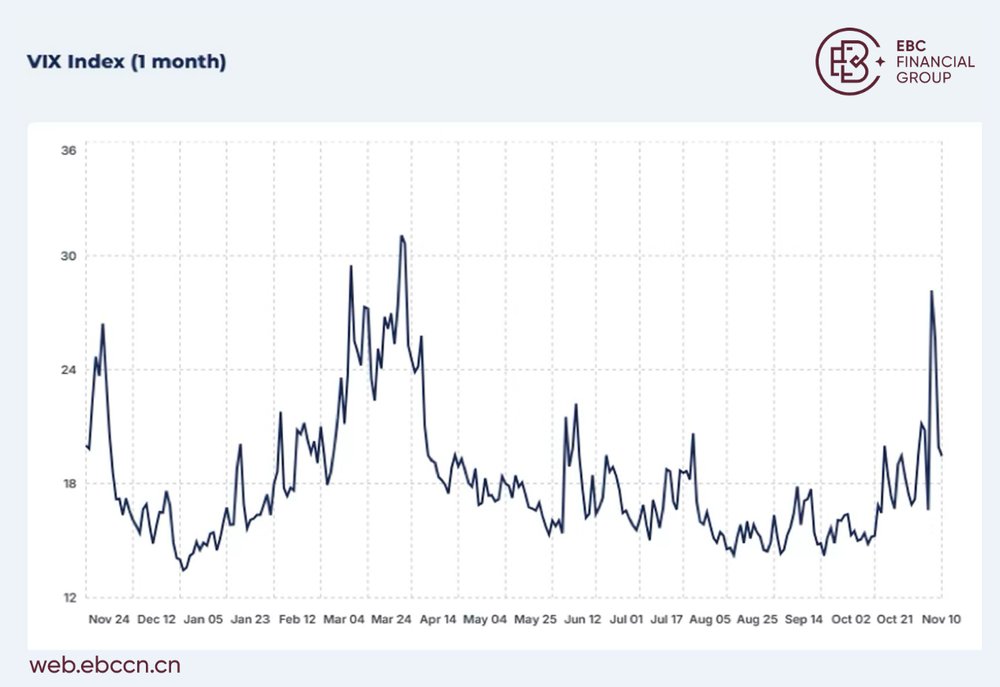
不过多位华尔街分析师曾预计,中期选举后的市场回调将为投资者提供抄底良机。随着该基准指数已收复上周失地,他们的建议被证明具有前瞻性。
摩根士丹利美国股票首席策略官Mike Wilson坚持年8000点的目标,建议投资者积极买入消费类股票。
CoreWeave(代码CRWV.OQ)预计将在2028年上半年实现经调整后的盈利,并指出经调整的营业利润率已提前达到两位数。
富国银行表示,需要高贝塔系数交易来推动市场走高;如果对人工智能增长放缓的担忧持续存在,科技巨头可能会因市场预期其将削减资本支出而获得上行支撑。
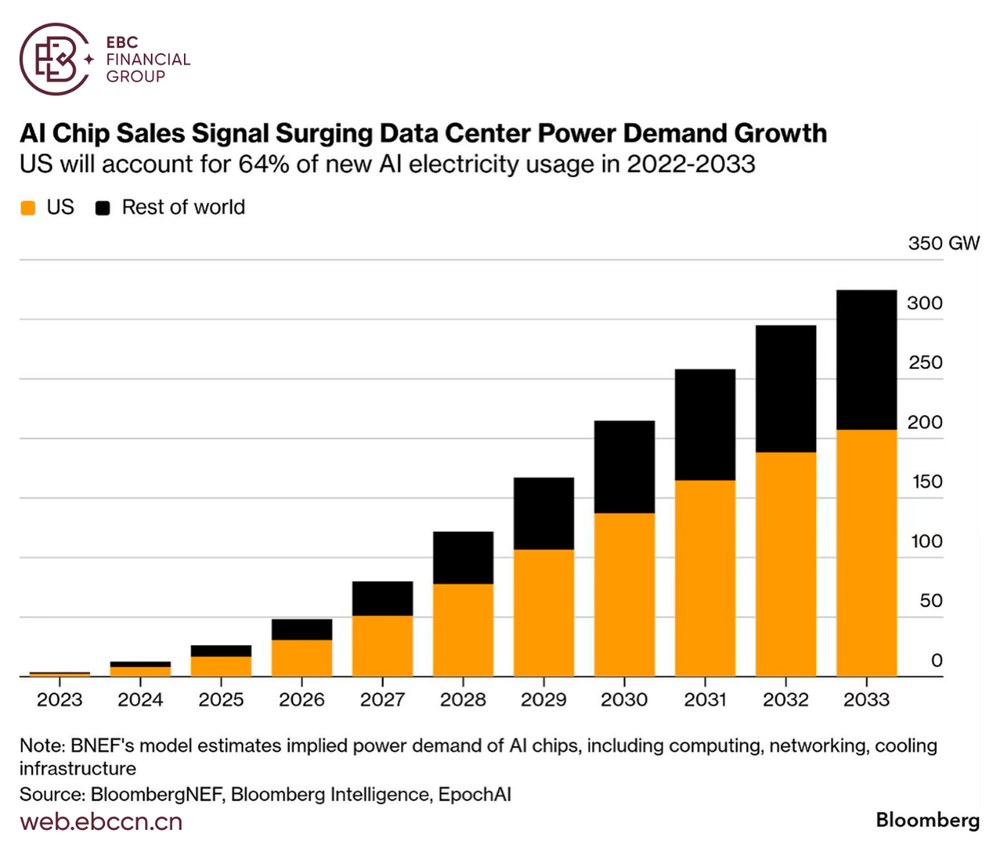
过去一年,数据中心月度建设支出几乎翻了一番,年化增速达到近1000亿美元。对此,民主党人准备加强对计划中扩建项目的审查力度。
AI交易去风险
第三季美国GDP增速达到一年来的最高水平,得益于消费持续强劲以及企业加大了对人工智能的投资力度。这一情况与选民对特朗普的斥责形成了鲜明对比。
当前经济增长速度远高于美联储部分官员认为“不引发通胀前提下可持续”约2%的水平。尽管面临关税,进口额仍跃升至历史新高。
过去一年,信息处理设备和软件方面的支出为总产出带来了创纪录的提振,影响甚至超过了20世纪90年代互联网泡沫时期的峰值。
人工智能热潮通过提升高收入家庭的财富,从而提振了消费支出。如果风向反转,这可能会迅速逆转,使经济增长势头变得岌岌可危。
基金经理们正考虑将投资组合分散至防御型股票。AJ Bell对标普全球1200指数的分析显示,下半年医疗和必需消费的表现仅次于能源板块,位居前列。
“这种轮动……看起来相当极端,”汇丰银行新兴市场主管兼全球股票策略官Alastair Pinder表示。“沃尔玛远期市盈率为40倍,接近历史高位,而英伟达的市盈率仅为13倍,接近历史低点。”
公用事业股的吸引力似乎有所减弱,原因是数据中心建设放缓预计将削弱电力需求。森普拉能源(代码SRE.N)的增长动力与得克萨斯州业务紧密相关,使其面临更大的风险。
新的商业前沿
随着人工智能芯片的需求超过封装产能,这一曾被视为制造过程中平淡无奇的环节,如今已成为打造世界顶级处理器的主要瓶颈。
据研究机构Yole Group预测,在近280亿美元资本支出的推动下,先进封装的营收预计将在2026年首次超过传统封装。
对于在处理器与邻近内存之间传输海量数据的人工智能芯片而言,这一转变至关重要,更快的传输速度能直接加速人工智能模型训练和推理。
台积电(代码TSM.N)在CoWoS等尖端先进封装技术领域处于市场领先地位,此技术将多个硅芯片集成到单一基板上,从而实现高速通信。
该公司的产能限制促使多家芯片设计公司开始寻找替代供应商。与此同时,这一热潮也为半导体设备制造商带来了新的机遇。
应用材料公司(代码AMAT.OQ)在面板级封装和玻璃基板等即将到来的技术变革中占据重要地位,将把其最先进的前端设备销售至后端封装阶段。
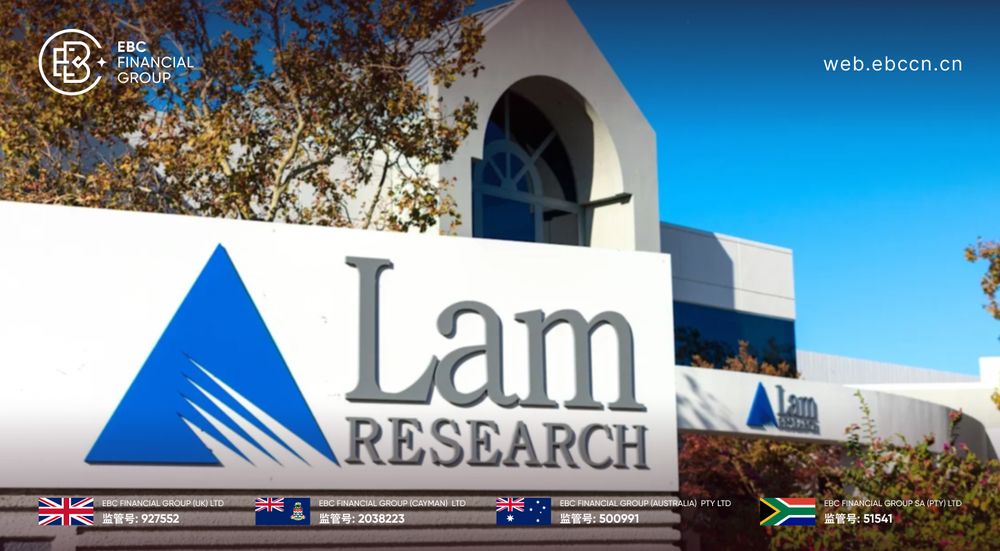
泛林集团(代码LRCX.OQ)预计其先进封装业务收入在2026年将激增约70%,其在HBM和晶圆代工封装领域仅次于应用材料公司。
【EBC平台风险提示及免责条款】:本材料仅供一般参考使用,无意作为(也不应被视为)值得信赖的财务、投资或其他建议。