ACCM: 澳元重返0.70关口,澳股能否摆脱增长疑虑?
澳洲市场正在重新评估高利率的影响。就业走弱降低了澳联储进一步加息的紧迫性,但也让投资者开始关注经济放缓对企业盈利的冲击。周三早间,AUDUSD回到0.7000附近;澳股则在周二回吐部分涨幅,标普/澳交所200指数下跌0.33%,收于8816.9点。货币与股票接下来的方向,将取决于通胀压力和增长风险如何演变。
澳洲9月就业人数减少3.93万人,失业率维持在4.7%。不过,就业结构仍有韧性:全职岗位增加3.44万个,整体下降主要来自兼职岗位减少7.37万个。这意味着劳动力市场确实正在降温,但尚不足以仅凭单月数据判断经济出现全面恶化。
澳联储助理行长Christopher Kent本周表示,近期数据出现劳动力市场放缓的迹象,市场因此下调加息预期是合理的。然而,当前现金利率仍为4.60%,通胀风险也未消失。对市场而言,暂停加息的可能性上升,与即将进入降息周期,仍是两个不同的判断。
对AUDUSD而言,澳洲利率预期降温构成阻力,但美元回落提供了支撑。隔夜美元指数下跌约0.25%至101.71,油价和美国长期国债收益率回落,帮助澳元重新测试0.7000。我们认为,这轮回升目前更适合视为美元走弱推动的修复,澳洲本土增长前景尚未提供明确的新动力。
 AUDUSD Daily
接下来,0.7000能否有效站稳值得关注。若美元继续回落,澳元有望进一步修复;若美国收益率重新上升,或全球风险偏好转弱,反弹仍可能受阻。下方可将0.6950附近作为短线观察区域,而非已经确认的支撑。
澳股面临的矛盾更直接:加息压力减轻有助于估值,但就业放缓可能拖累消费、信贷需求和盈利。周二银行与矿业股走弱,抵消了部分科技股的上涨。BHP最新季度铜产量同比下降19%,也提醒投资者,商品价格上涨并不保证企业产量与盈利同步改善。
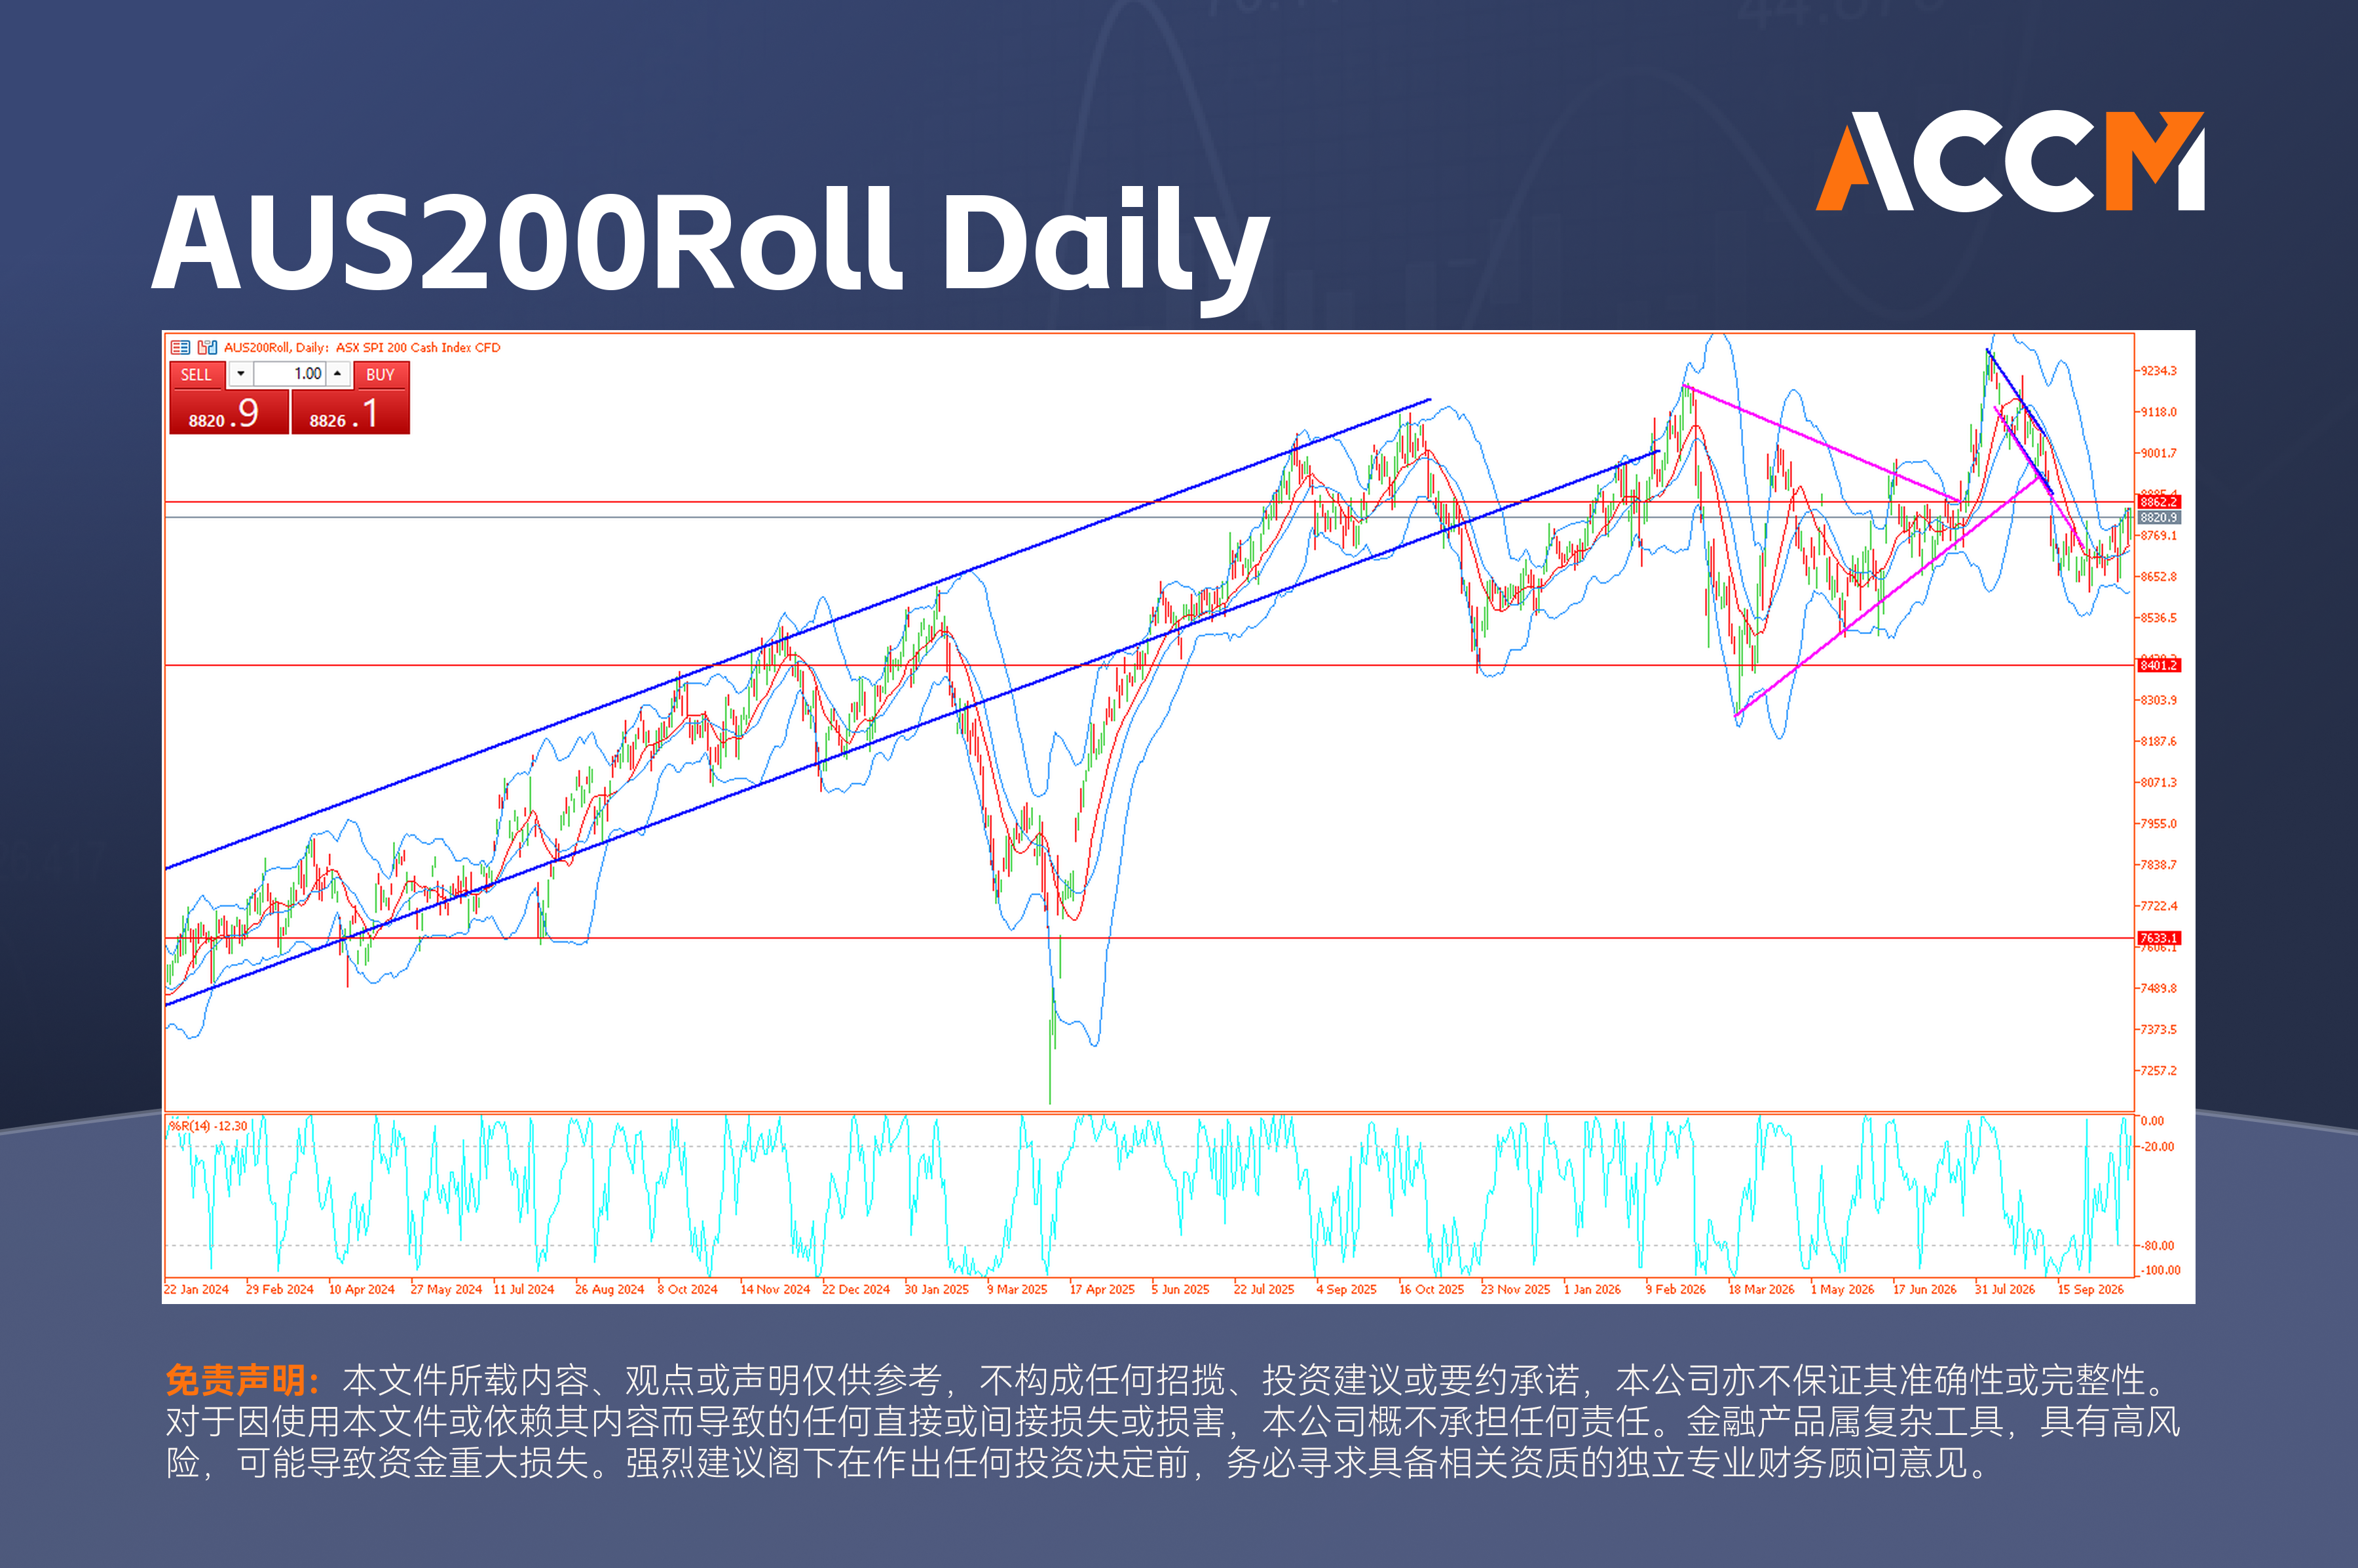
对AUS200Roll而言,反弹能否延续,需要银行与资源权重股共同配合。以现货指数为参照,8800附近是近期观察区域,上方则关注能否重新收复8900。由于滚动合约与现货存在价差,具体交易位置仍需以平台报价为准。
AUS200Roll Daily
下一阶段,通胀数据与11月2日至3日的澳联储会议将继续影响市场定价。如果通胀放缓、就业保持有序降温,澳股有望获得更稳定的政策环境;但若物价居高不下、增长继续转弱,澳元和股市都将面临更复杂的压力。暂停加息的预期,究竟能为澳洲市场提供多大支撑?
风险提示:
The information contained in this market commentary is of general nature only and does not take into account your objectives, financial situation or needs. You are strongly recommended to seek independent financial advice before making any investment decisions.
Trading margin forex and CFDs carries a high level of risk and may not be suitable for all investors. Investors could experience losses in excess of total deposits. You do not have ownership of the underlying assets. ACCM (V) Ltd is the product issuer and distributor. Please read and consider our Product Disclosure Statement and Terms and Conditions, and fully understand the risks involved before deciding to acquire any of the financial products provided by us.
The content of this market commentary is owned by ACCM (V) Ltd. Any illegal reproduction of this content will result in immediate legal action.