EBC热点分析|债市未让股市恐慌 一些板块要格外注意
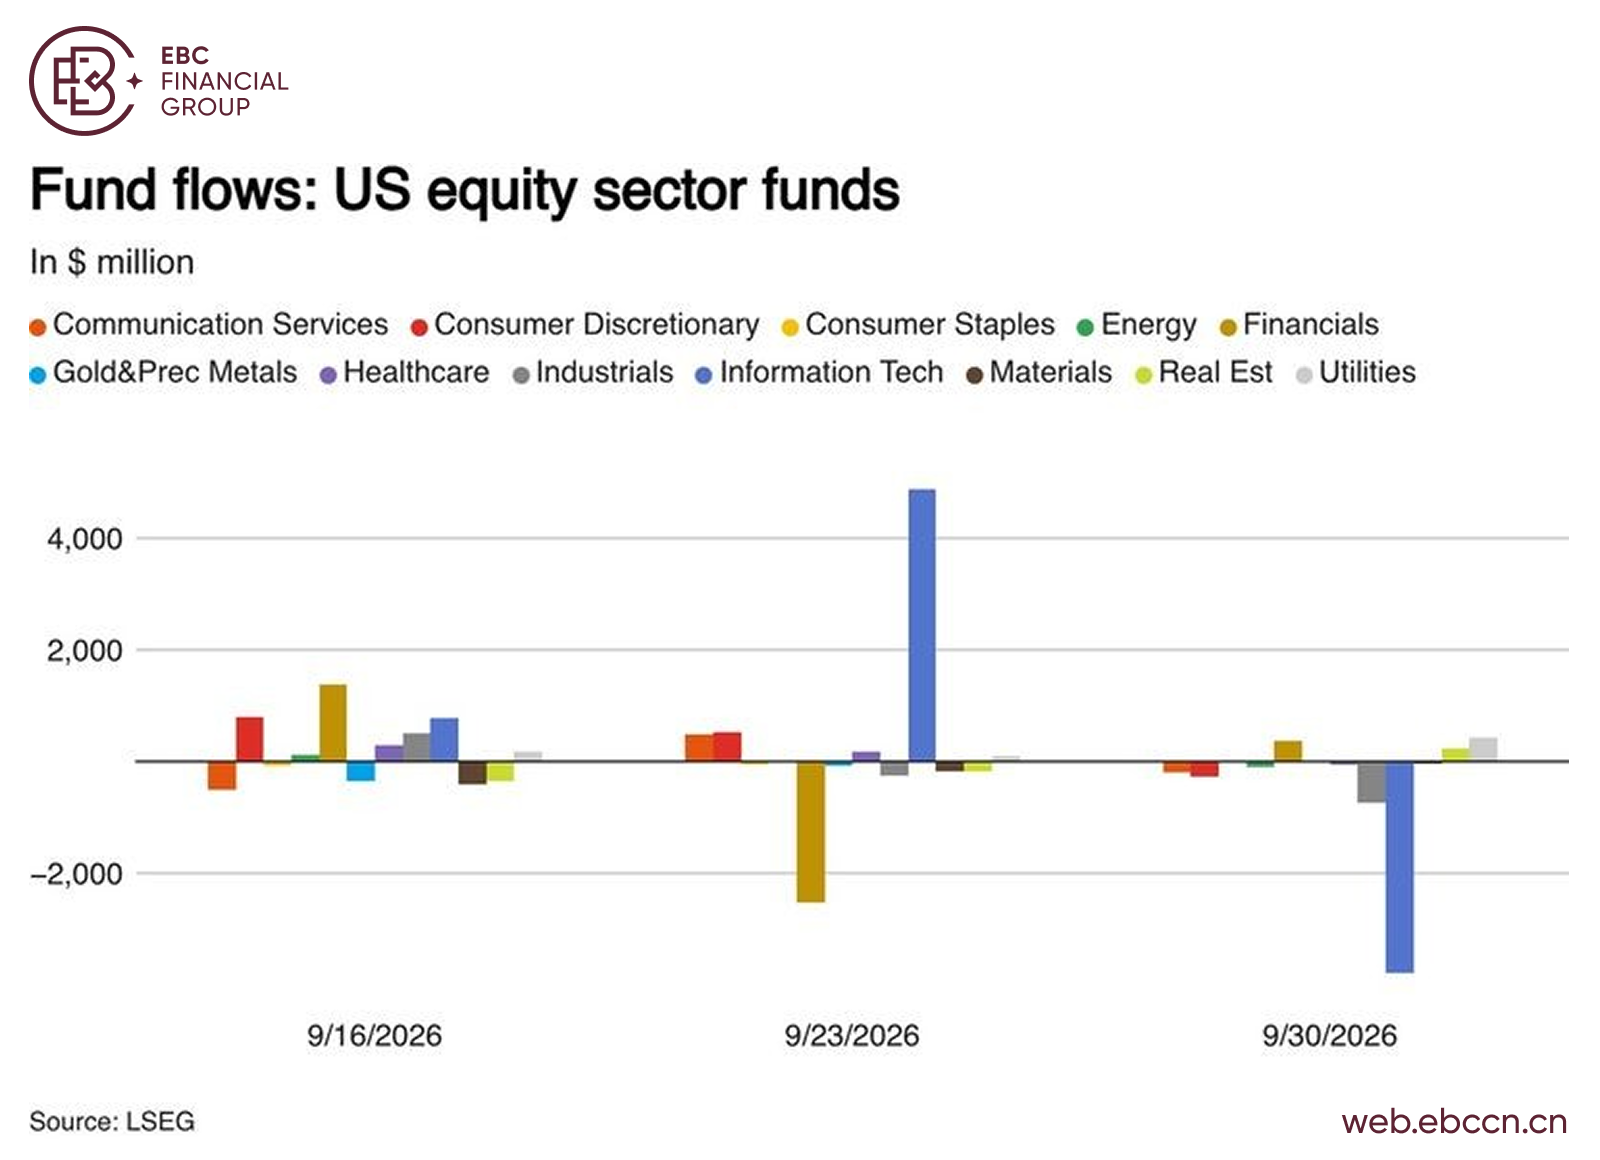
截至9月30日,美国股票基金延续了连涨势头,资金连续第二周净流入,原因是通胀趋缓以及人工智能领域的强劲势头成功缓解了投资者对国债收益率上升的担忧。
美国大盘股股票基金吸引资金193.3亿美元,创下过去一个季度来的第二大单周净流入。与此同时,行业股票基金出现资金流出,其中科技和工业板块流出最多。
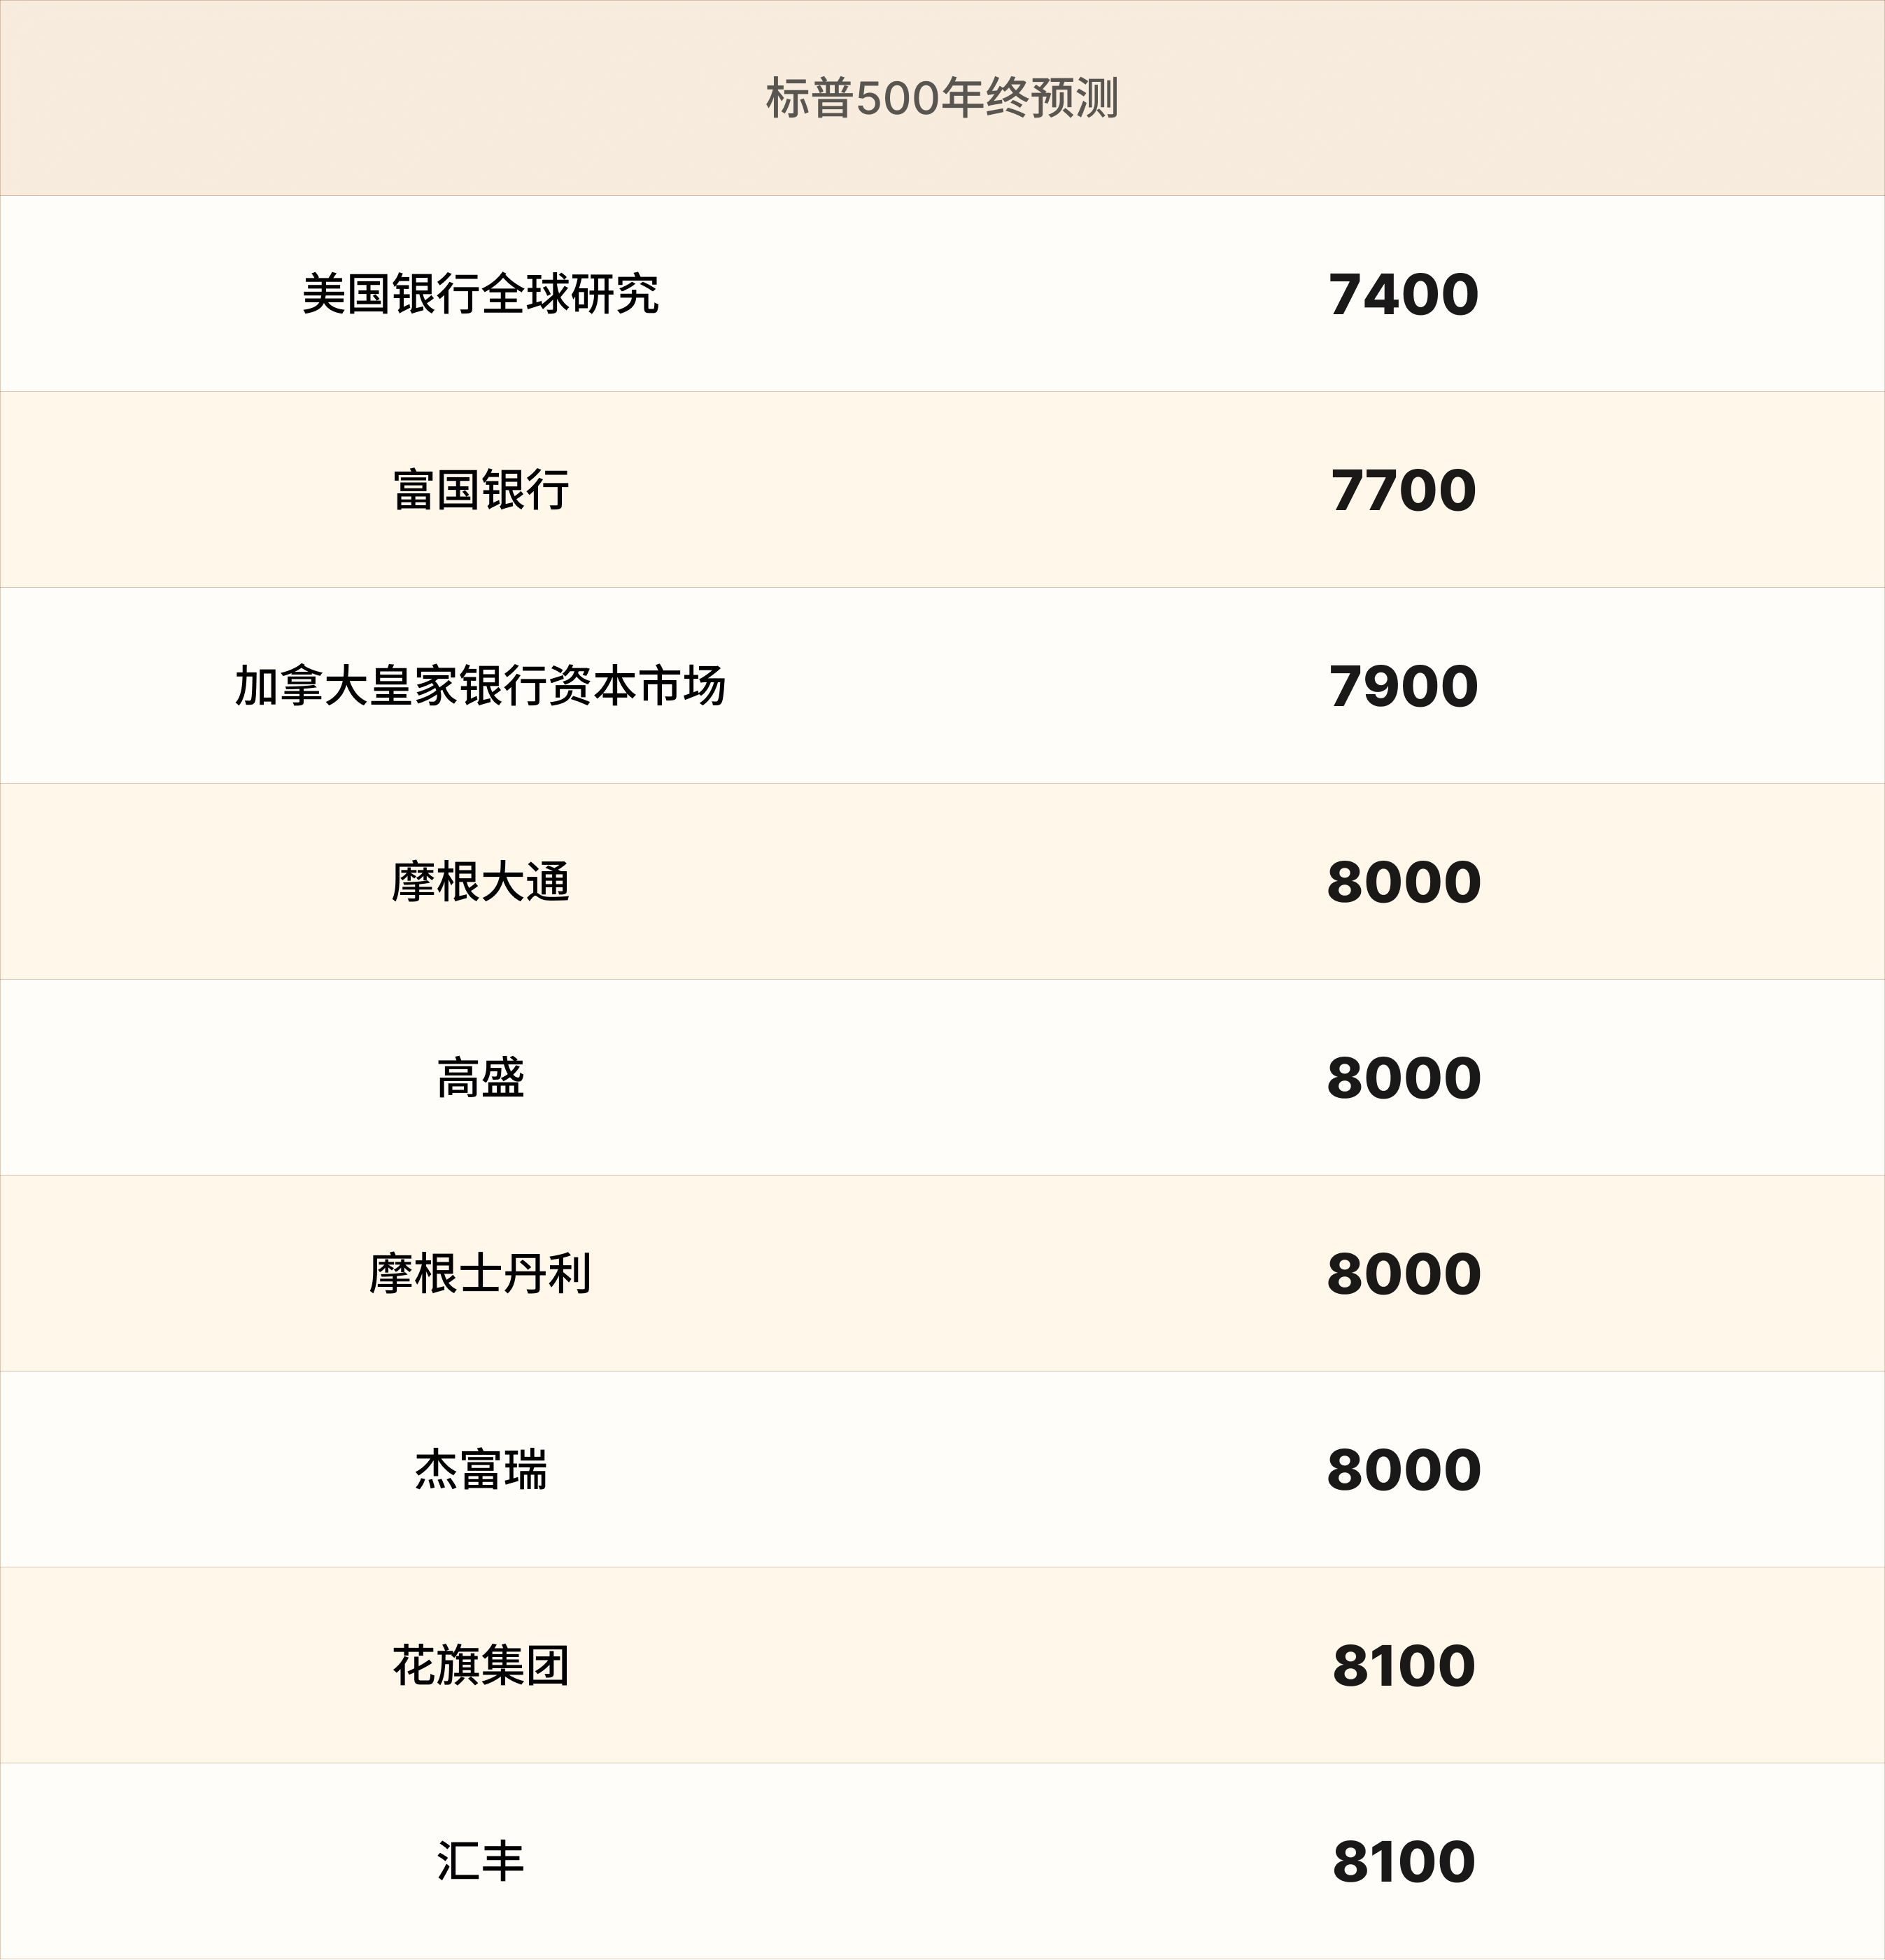
据高盛预测,受人工智能基础设施热潮推动,标普500指数(代码SPXUSD)第三季度盈利预计将同比增长27%。不过增长的大部分估计来自科技巨头。
该行认为,美光和英伟达预计将占到盈利增长总额的三分之一以上,这加剧了市场对当前反弹宽度难以扩大的担忧。
由于资金仍高度集中于少数几只与人工智能相关的股票,市场广度已跌至自互联网泡沫以来未见的低点。
不过,据FactSet数据显示,标普500指数的全部11个板块预计都将实现盈利增长。其中,受中东局势紧张影响,能源企业预计将录得利润激增。
该基准指数的12个月远期市盈率已压缩至约19倍,较1月初记录的22.2倍显著下降,打开了更大上行空间。
与权重集中在人工智能上的标普500不同,罗素2000指数(代码RUTUSD)更侧重于金融和工业等对经济敏感的板块。
尽管如此,该指数今年表现仅略逊一筹,在货币紧缩周期中比较罕见。今年早些时候,两者之间的估值差距达到了数十年来最高水平。
美国经济的基本面指标依然表现得极其强劲。这有利于小盘股,它们通常从国内资本支出和国家基础设施建设中获益匪浅。
钢铁神经
随着基准10年期国债收益率稳居5%以上,联邦政府的财政负担持续加重。本财年前11个月,净利息支出达到约1.05万亿美元。
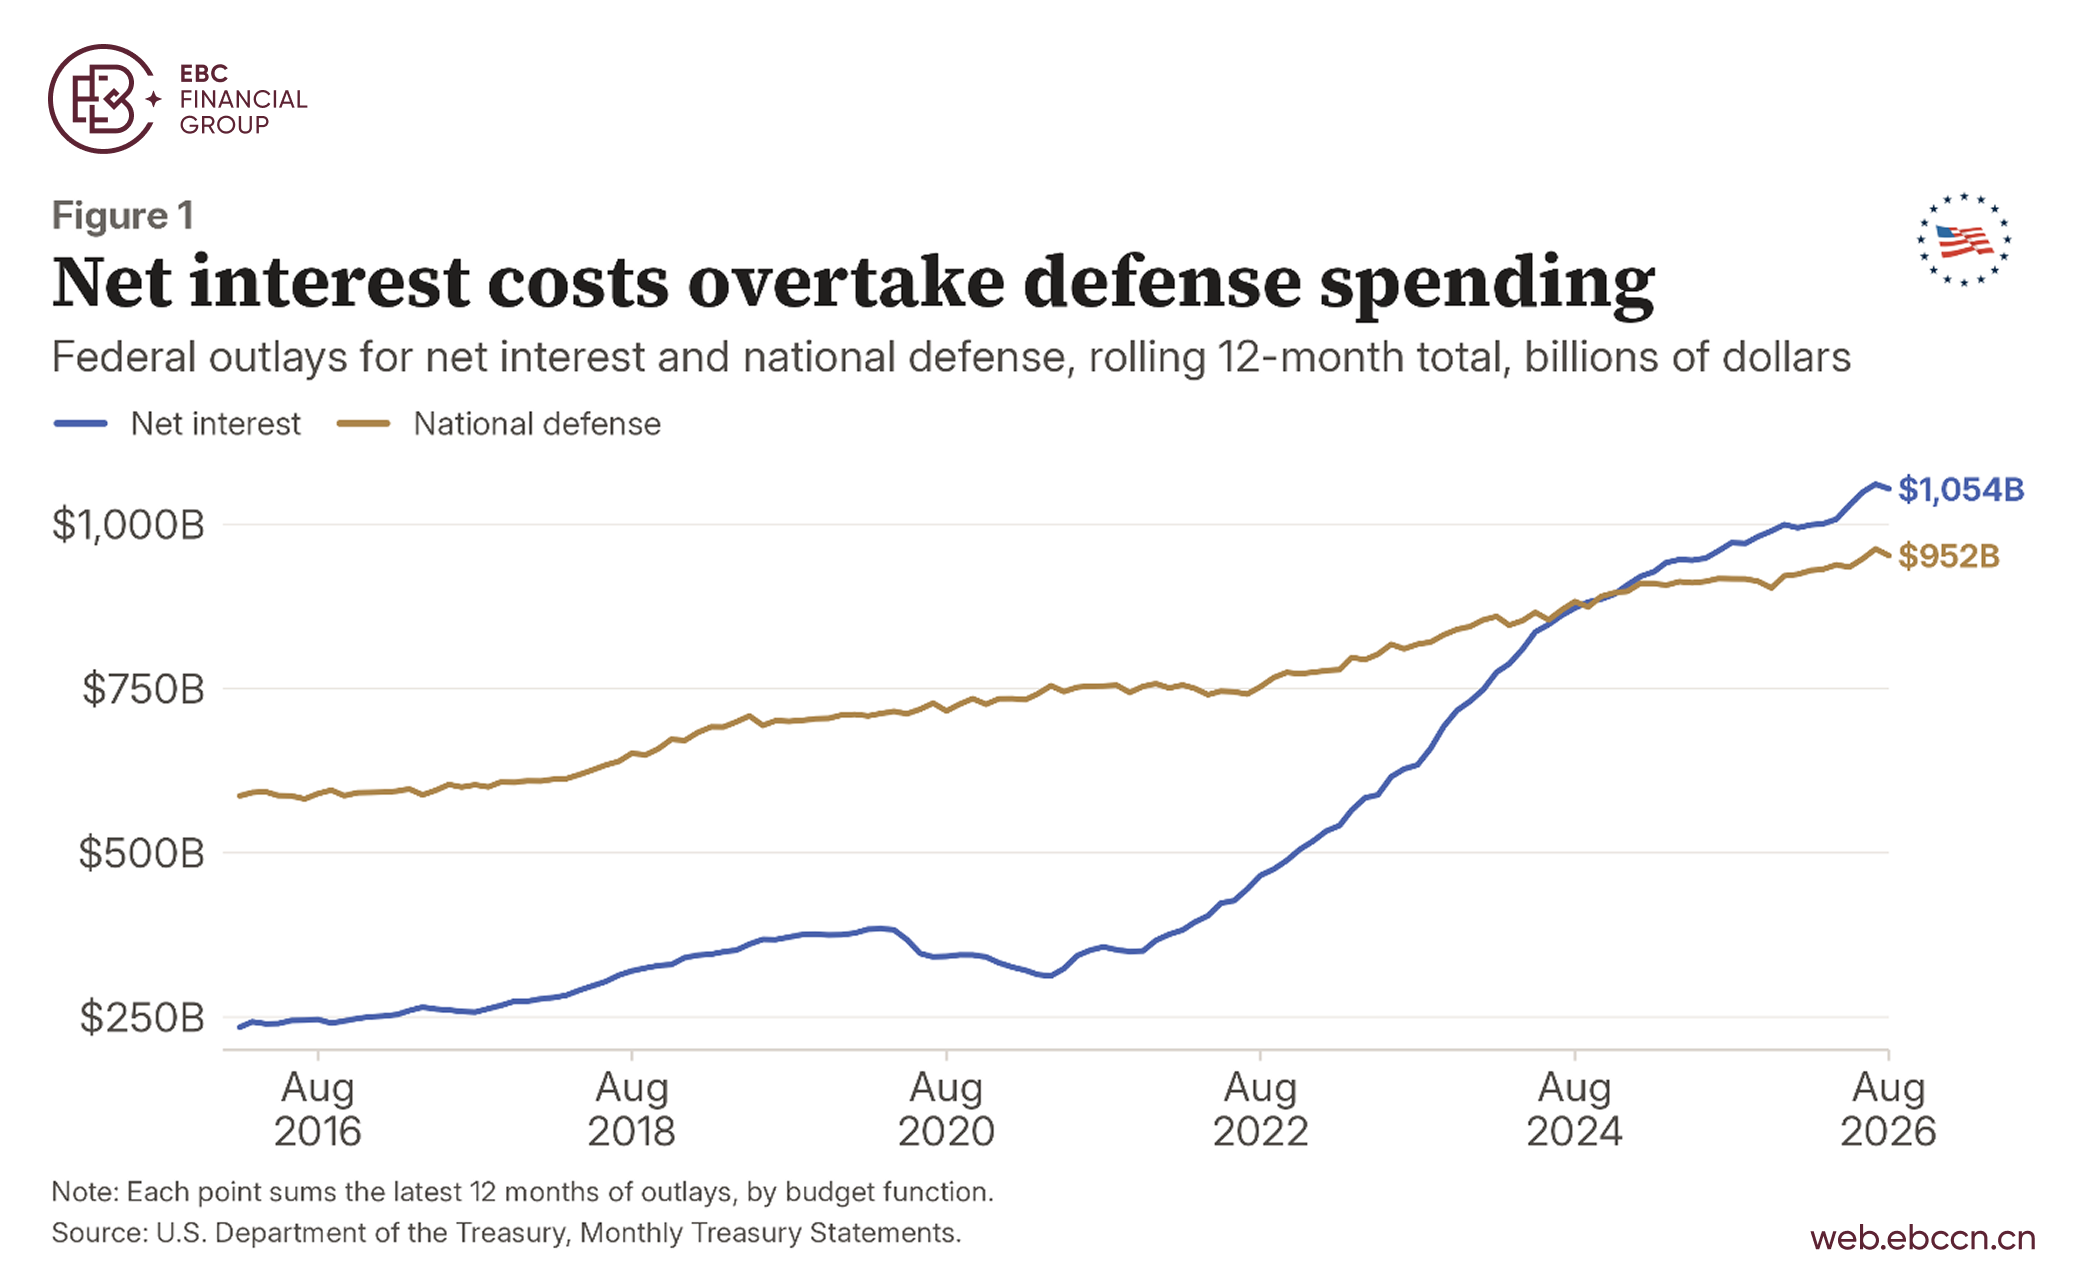
责任联邦预算委员会主席Maya MacGuineas警告称,不断攀升的借贷成本可能引发一个自我强化循环,因为利息支出的增加将迫使美国政府承担更多债务。
太平洋投资管理公司的Dan Ivascyn辛表示,如果10年期国债收益率飙升至5.5%或更高,可能会导致信贷和股票风险市场大幅走弱。
同时他指出,较高的收益率最终将促使投资者将更多资金重新配置至国债以获取丰厚回报,从而对收益率的进一步上升形成天然的限制。
鉴于美国政府债务的平均存续期约为5.9年,随着旧债券到期、新债券按当前利率发行,借贷成本的上升将缓慢显现。
瑞银策略师近期表示,只有当经济增长开始放缓时,收益率上升才会对股市构成更大风险,而目前美国正在持续、强劲地建设人工智能基础设施,在一定程度上缓解了这一风险。
“我们预计今年标普500指数的盈利增长率为25%,2027年为14%,这应有助于股市消化适度上升的利率,”该行首席投资官表示。
K型陷阱
尽管物价持续上涨,美国人仍不遗余力消费。鉴于借贷成本的上升,他们最终是否会停下脚步,目前仍存在极大不确定性。
零售额和消费者支出的表面增长可能具有误导性。这些指标未经过通胀调整,美国人花更多钱却买到更少的商品,导致企业盈利疲软。
上个月沃尔玛(代码WMT.N)报告称其季度同店销售额增速创下6年来新低,并警告称消费者可能正受到燃油成本的挤压;耐克(代码NKE.N)则正在启动一项旨在扭转销售下滑趋势的转型计划。
华尔街对消费股的整体情绪偏空。据彭博智库汇编的数据,投资者预计这些行业的盈利增长将出现负值,这是自2024年底以来的首次。
密歇根大学数据显示,10月初随着生活成本的上升,美国消费者信心进一步下滑。高收入消费者比低收入消费者更倾向于维持消费水平。
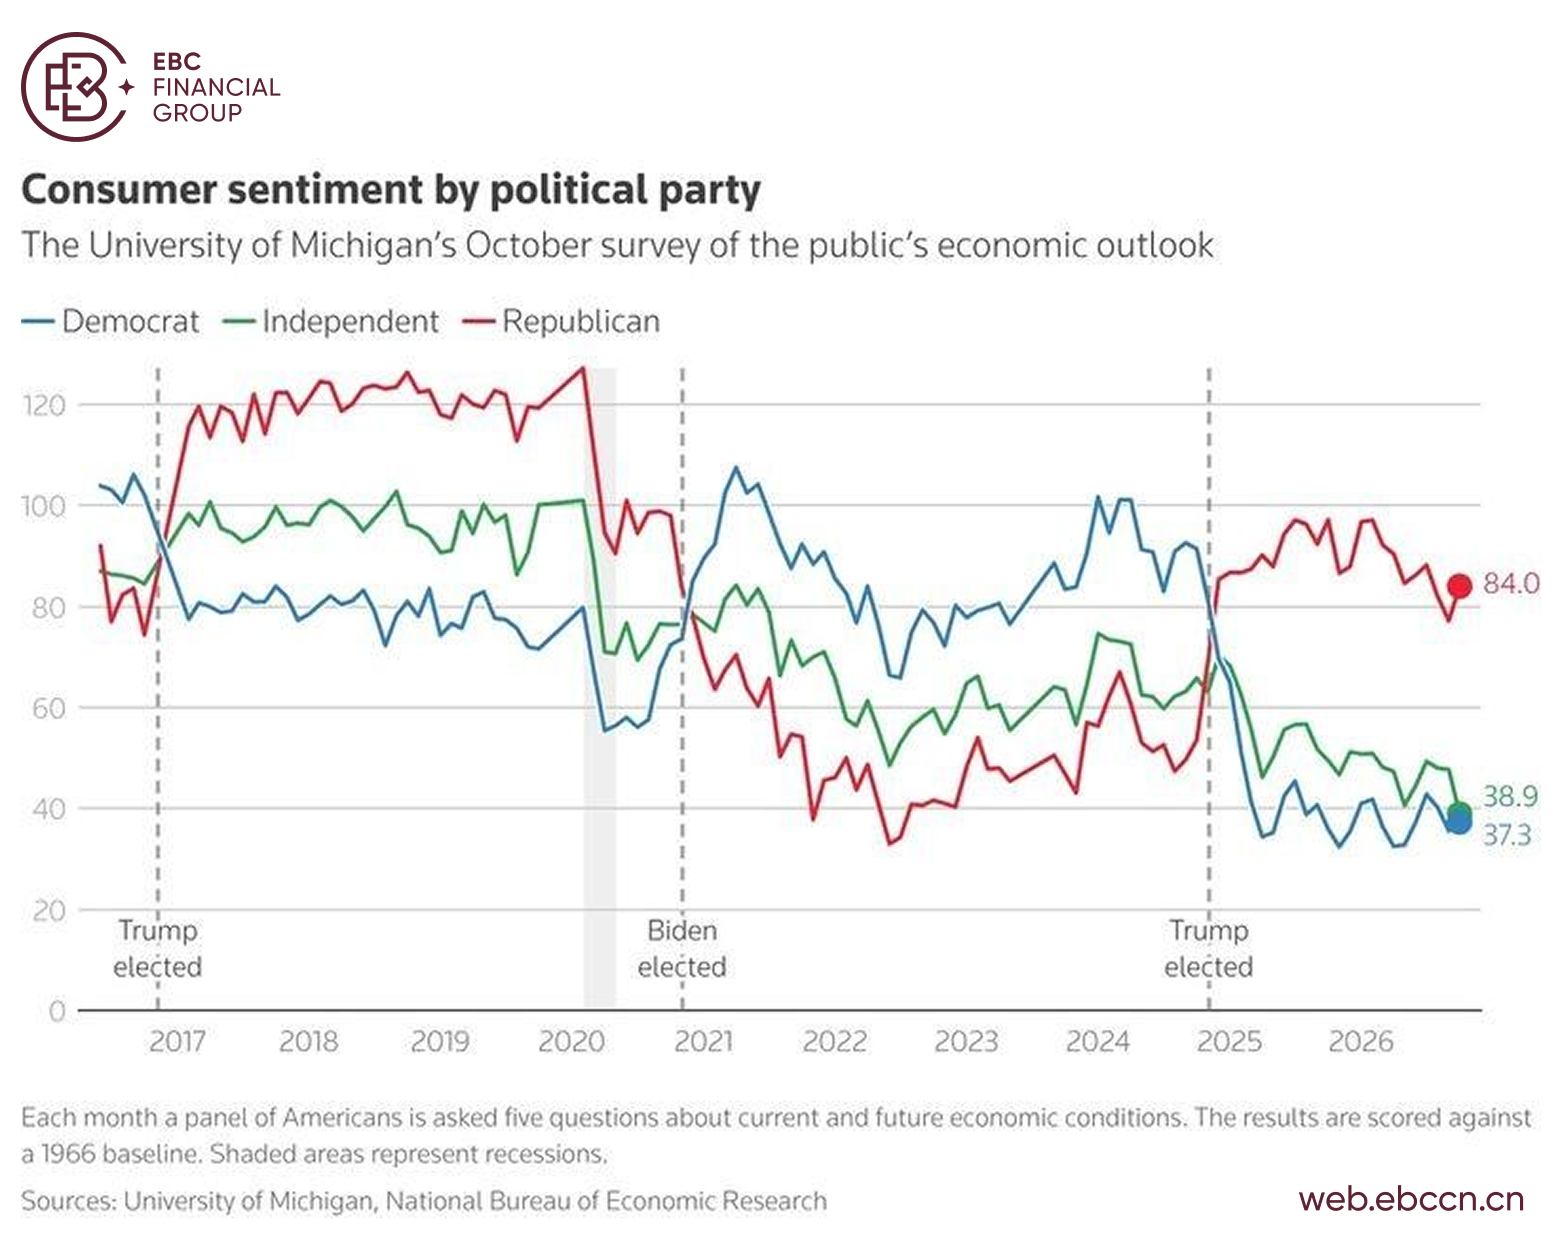
9月可选消费行业精选SPDR基金(代码XLY.P)录得6.38亿美元的净赎回,创下自1月以来的最高水平。这给本已备受打击的该基金带来了更多压力。
截至2022年6月,该基金的表现远逊于消费必需行业精选SPDR基金(代码XLP.P)。展望未来,“K型陷阱”仍将制约耐用品购买。
【EBC平台风险提示及免责条款】:本材料仅供一般参考使用,无意作为(也不应被视为)值得信赖的财务、投资或其他建议。