DBG Markets盾博: 2026年10月5日市场报告
非农惨淡压低加息押注,收益率与地缘局势紧绷加剧市场震荡
美元、黄金、原油与美股每周分析
美元、黄金、原油与美股每周分析
上周五公布的美国 9 月非农就业 (NFP) 报告表现惨淡,给全球金融市场带来严峻考验:
• 非农就业人口仅增加 +2.9 万人,远低于市场预期的 8.4 万至 9.0 万人;失业率攀升至 4.2%。
• 7 月与 8 月非农数据合计下修 6.0 万人。
进一步凸显劳动力市场疲软的是,由于高企的能源与出行成本持续侵蚀实际购买力,薪资增速放缓至 2021 年 5 月以来的最慢水平。尽管惨淡的就业报告迅速打压了美联储的鹰派预期——将 10 月加息概率压低至 25% 以下——但受高企的财政赤字隐忧及高油价提振,美债收益率依然维持坚挺。
因此,市场在进入新的一周之际面临复杂的宏观背景:一方面是走弱的美国经济数据,另一方面则是持续升级的中东地缘政治风险。
核心宏观驱动因素:本周焦点事件
1. 美国 10 年期国债拍卖与 FOMC 会议纪要(周三):周三公布的国债拍卖与美联储会议纪要将同时检验机构对美债的需求,并明确央行的政策立场。交易员将审视发布内容中的鹰派措辞,评估官员们在劳动力指标走弱的情况下是否仍偏向进一步紧缩。
2. 欧洲央行货币政策会议纪要(周四):周四公布的欧洲央行会议纪要将揭示在近期加息 25 个基点后管理委员会的内部辩论。若显示管理委员会普遍支持继续维持限制性利率,可能会提振加息预期,为欧元及欧洲收益率提供基本面支撑。
3. 中东局势升级与原油风险:美伊谈判陷入僵局,重新引发供应担忧。随着也门战事加剧、胡塞武装打击沙特阿美设施以及霍尔木兹海峡保持关闭,能源风险溢价维持在高位。
整体展望
本周开盘市场情绪喜忧参半。一方面,随着美联储加息押注降温,美股科技股延续反弹势头,为风险资产注入初期提振;但另一方面,受高企的财政赤字隐忧以及中东地缘局势推高能源价格的共同拖累,美债收益率居高不下,可能导致整体情绪再度转阴。预计本周市场将维持高波动状态。
核心资产每周展望与技术分析
美元指数:劳动力数据疲软 vs 高收益率,维持多空拉锯
美元面临加息押注骤降的看跌压力与国债收益率飙升及避险需求带来的看涨支撑之间的多空拉锯。不过,随着美元价格行为继续走高,表明市场在持续高企的收益率支撑下,依然偏向于避险买盘。
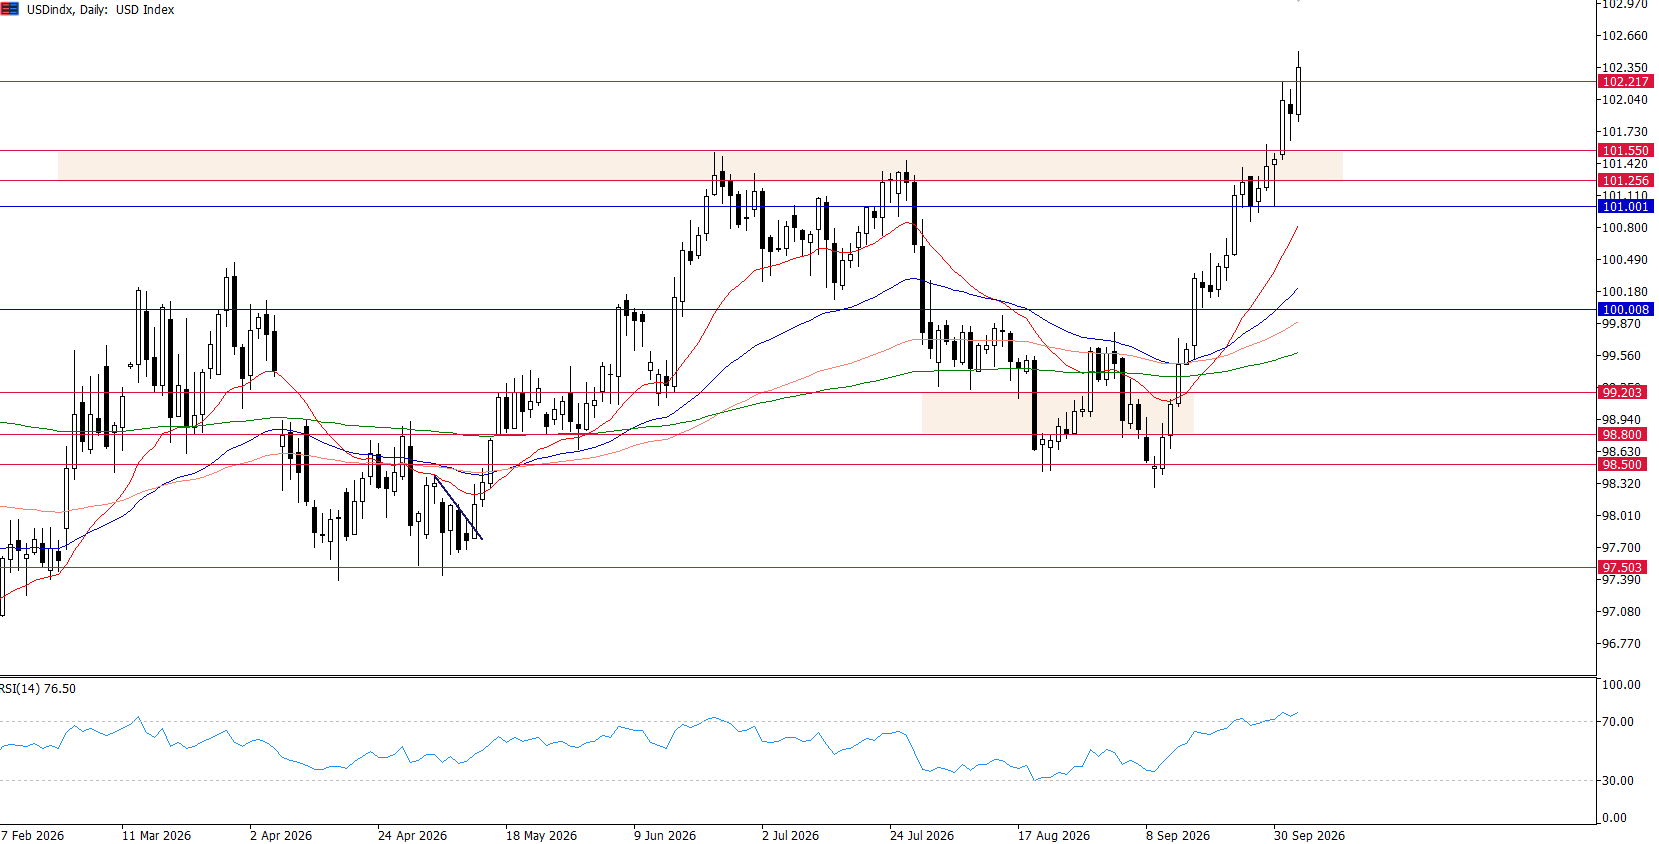 USD Index, Daily 图表
对于美元指数,价格行为继续测试 102.00 枢轴位上方。在数十年收益率高点和中东避险情绪的推动下,稳守该位置维持了美元大级别的看涨姿态。
本周焦点在于,在经历了近一个月无显著回调的单边上涨后,加息押注降温及技术面超买是否会引发短线技术性回调。尽管大级别格局维持看涨,交易员仍需谨慎关注 102.00 附近的潜在技术回调信号,下方次级支撑看至 101.50。
现货黄金 (XAU/USD):受制于收益率重压,维持 4,100 – 4,200 美元区间震荡
我们对黄金的展望与上周保持一致,金价继续在明确的结构性区间内运行——中东局势升级带来的避险需求与高企的美债收益率带来的持续逆风形成拉锯。
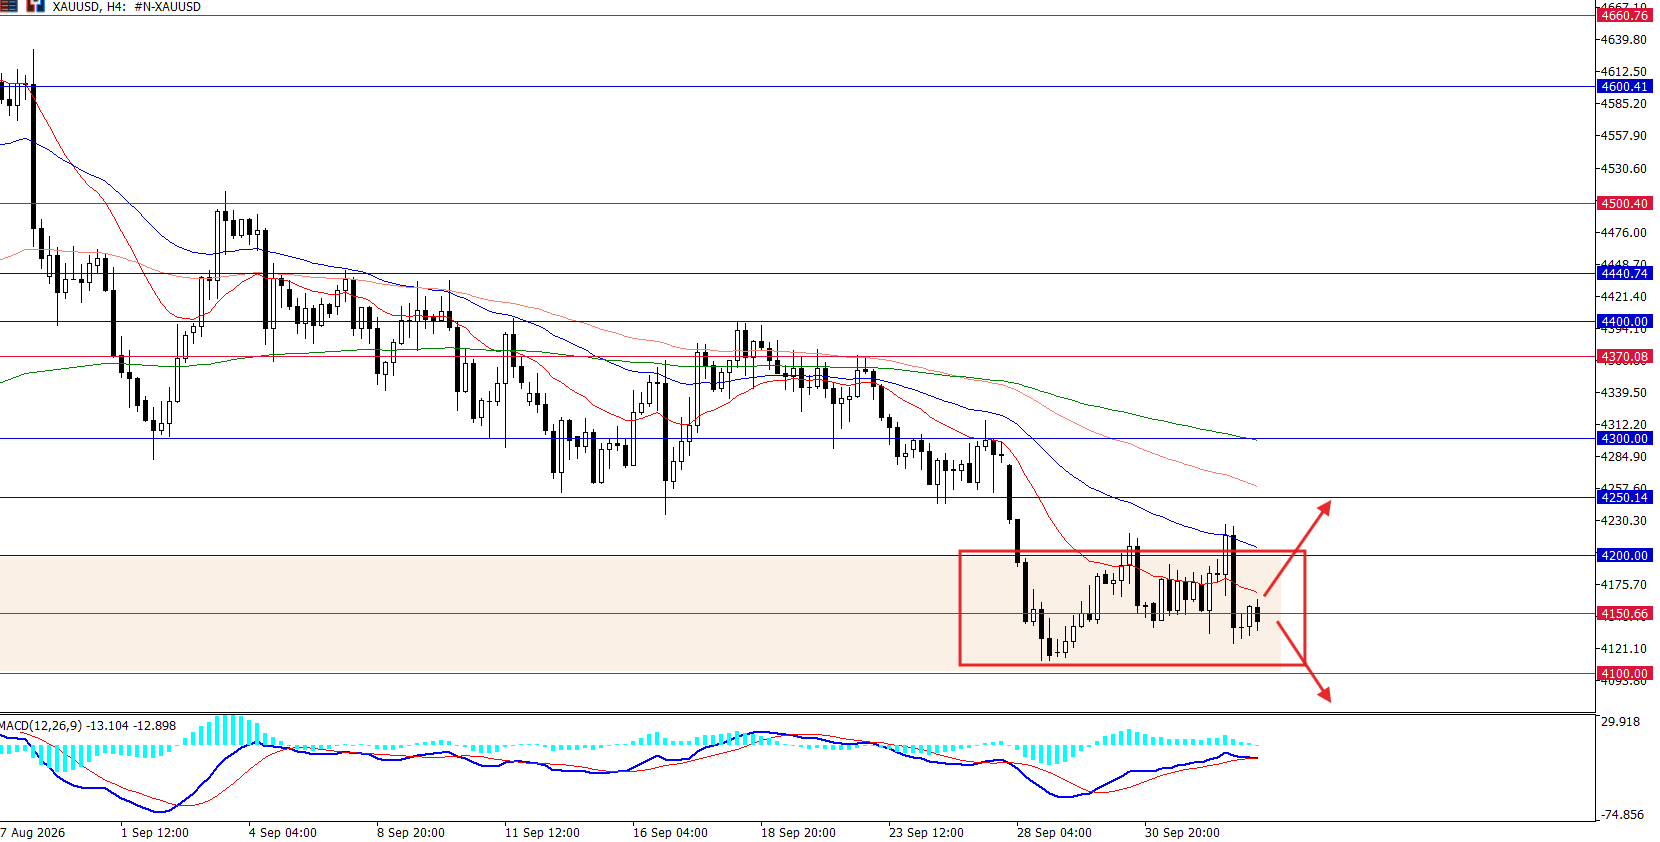 XAUUSD, H4 图表
金价继续被锁在 $4,100 – $4,200/盎司 的明确盘整通道内。技术价格行为在上方面临锚定于 $4,200/盎司 的强劲阻力。
多头必须实现对 $4,200/盎司 的日线级别有效收复,方能化解即期看跌动能并打开通往 $4,250/盎司 的空间。反之,受制于 4,200 美元下方的持续压力维持着向 $4,100/盎司 核心基线支撑下探的风险。
黄金的交易策略非常明确:在金价实现明确突破或重新站上 4,200 美元之前,维持区间操作(附带偏空倾向)。
原油 (WTI/Brent):地缘局势升级重燃上行动能
随着外交陷入僵局、胡塞武装打击能源基础设施以及霍尔木兹海峡持续关闭重新引发对供应中断的担忧,原油价格面临新的上行压力。值得注意的是,WTI 原油承压回落,而布伦特原油 (UKOIL) 则持平至微涨,稳守在 102 美元/桶 上方,两者价差进一步拉大至约 11.14 美元/桶 的罕见高位。
走势分化的核心在于政策与地缘风险的拉锯:美国释放战略石油储备 (SPR) 直接对 WTI 构成下行压力;而中东地缘政治风险溢价则继续为布伦特原油提供坚实支撑。总体而言,预计两大原油基准价格将维持在高位,而 WTI 与布伦特之间的价差最终将趋于收窄。
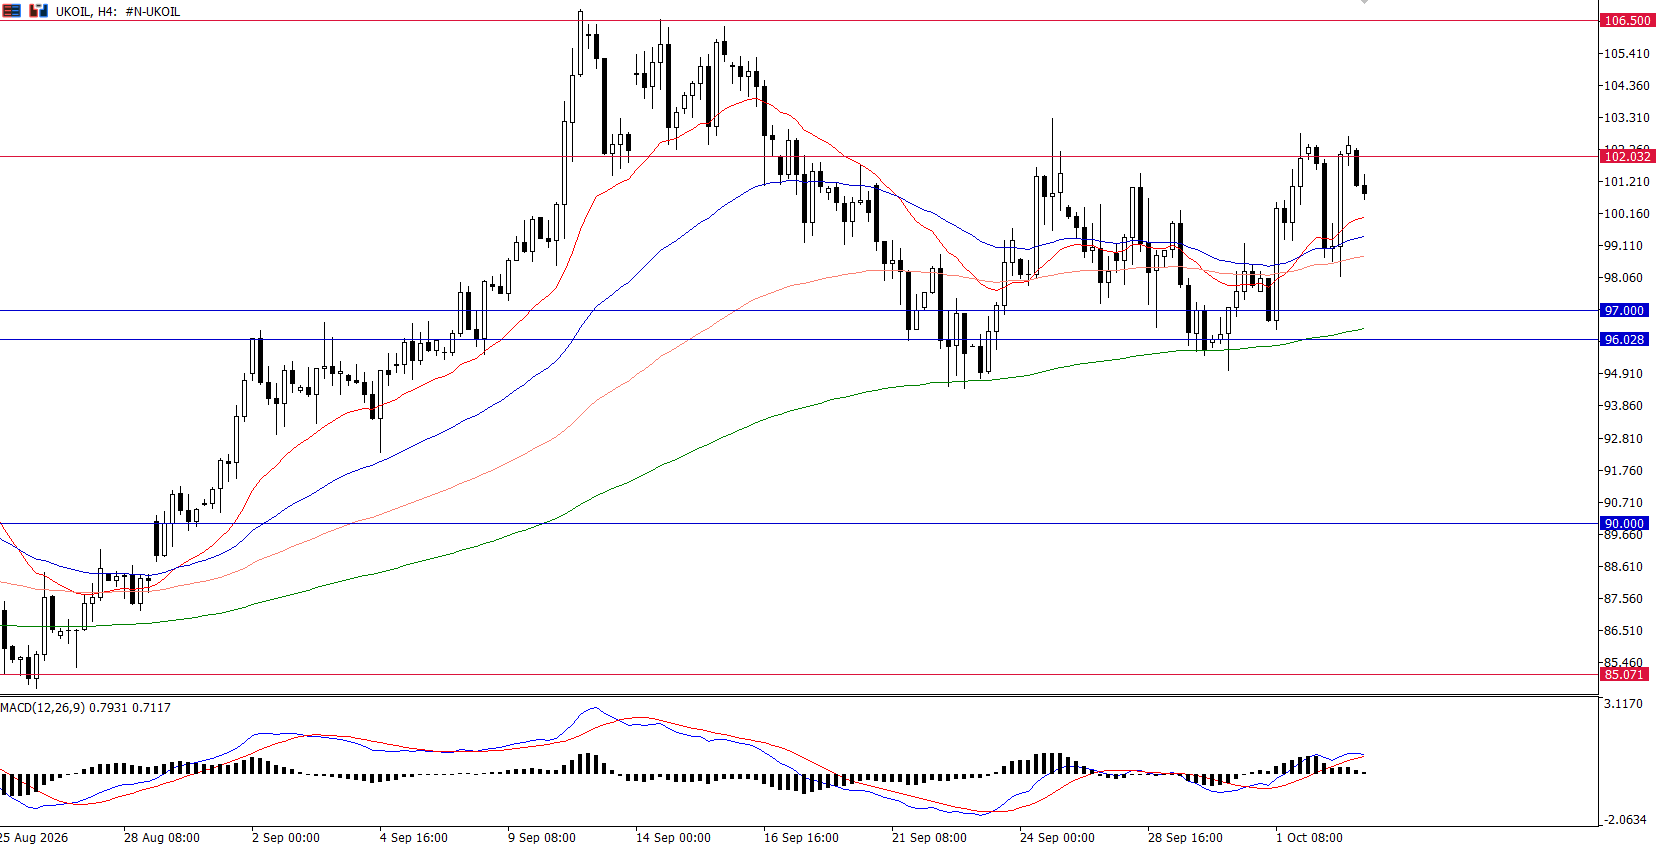 UKOIL, H4 图表
对于布伦特原油 (UKOIL),预计价格将维持在 $97.00/桶 上方的高位。但由于价差拉大,UKOIL 在 $102.00/桶 附近面临技术性阻力。预计 UKOIL 将出现小幅技术性回调,但仍将受制于 $97.00 – $102.00/桶 的区间内。
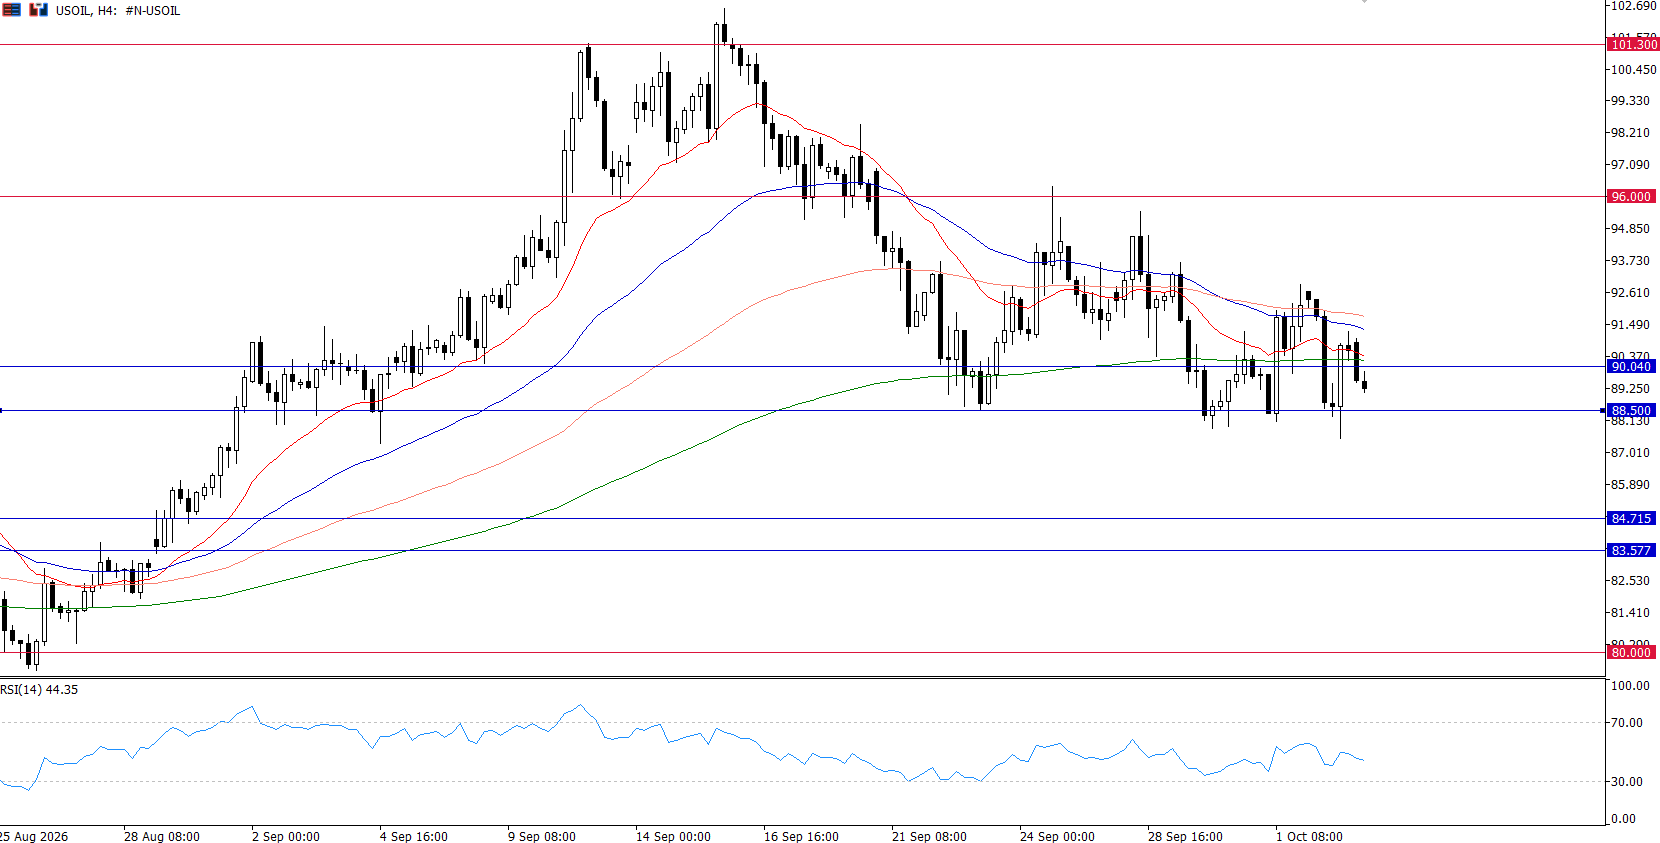 USOIL, H4 图表
对于 WTI 原油 (USOIL),核心支撑看至 $88.50 – $90.00/桶。两大原油基准将继续受中东头条新闻驱动:
• 若中东局势缓解: 风险溢价将有所消退,USOIL 面临技术支撑破位的风险,而 UKOIL 可能扩大跌幅以缩小价差。
• 若中东紧张局势维持高企: USOIL 预计将迎来反弹,而 UKOIL 将在区间内盘整以缩小价差。
美股指数:纳斯达克 100 屡创新高 vs 道琼斯破位风险
疲软的劳动力数据为成长股估值提供了短期喘息空间,推动科技股基准大幅反弹。然而,10 年期美债收益率逼近 5.30% 继续限制着全盘的上行空间。
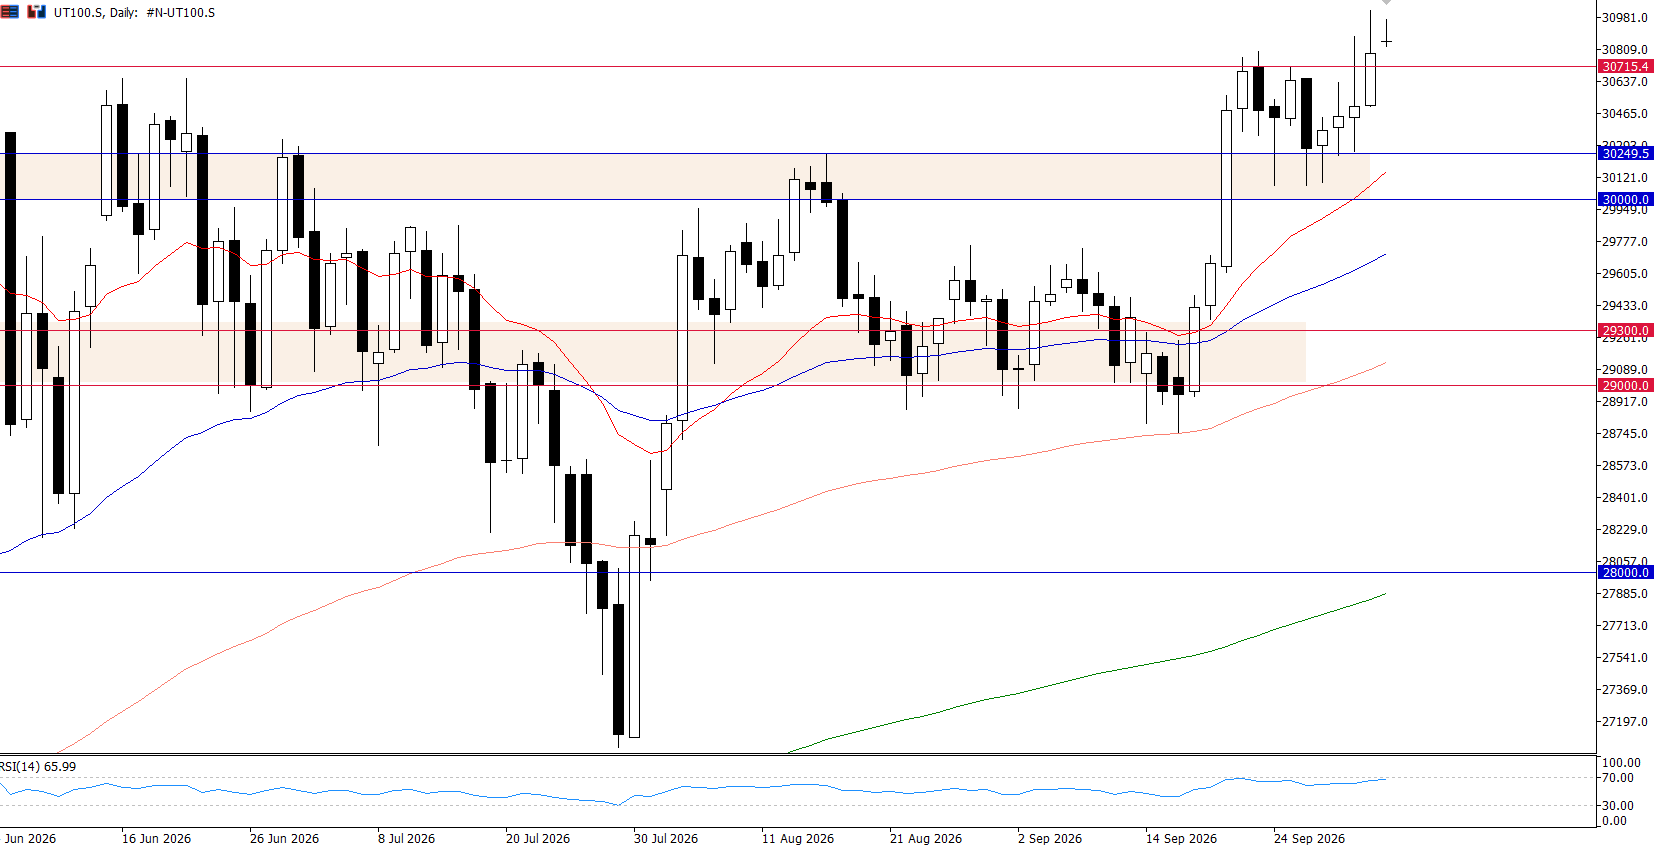 UT100, Daily 图表
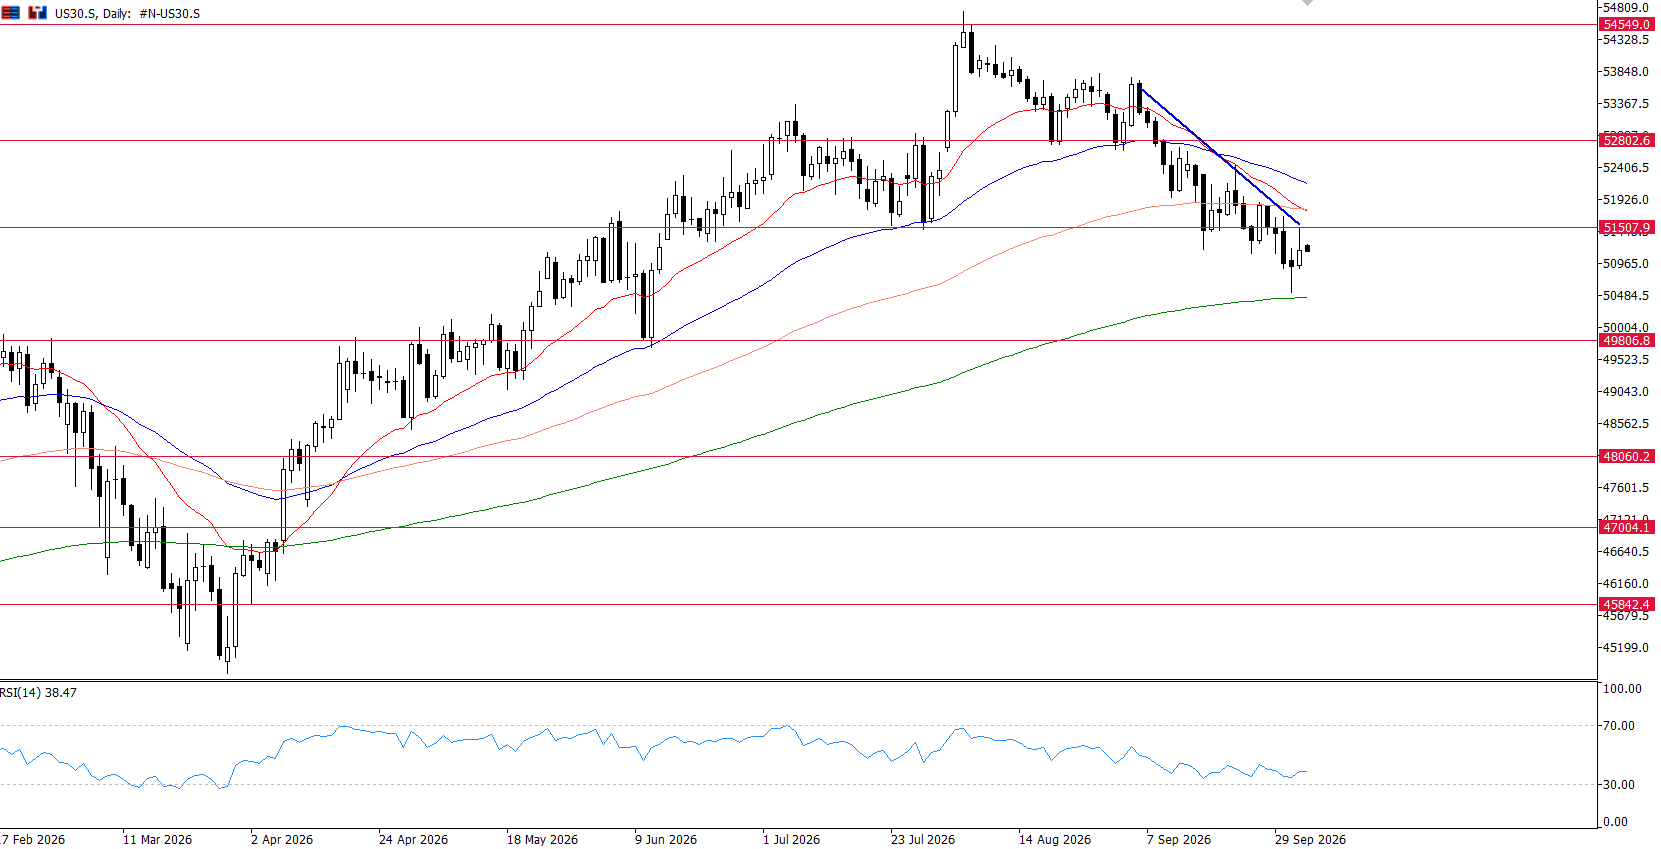 US30, Daily 图表
• 纳斯达克 100 (UT100): 虽然纳斯达克 100 指数在加息押注降温的推动下强势冲向历史新高,但交易员仍需警惕其可持续性——工资增速放缓、黏性能源通胀以及消费者信心疲软等隐忧依然存在。
• 道琼斯指数 (US30): 与此同时,道琼斯指数跌破了关键技术支撑。交易员需保持谨慎,若跌幅进一步扩大,可能会拖累整体市场情绪,特别是如果周三的美联储会议纪要强化加息压力的话。
总结与资产摘要
美国劳动力市场动能放缓已将美联储 10 月加息的概率大幅压低至 25% 以下,为成长股提供了估值喘息空间。然而,5.30% 的美债收益率、黏性通胀摩擦以及不断升级的中东冲突继续锚定着全球市场的焦虑情绪。
• 美元指数: 看涨 / 防范回调;受 5.30% 收益率与避险买盘守护于 102.00 枢轴位上方,关注技术面超买是否引发向 101.50 的回调。
• 现货黄金: 区间震荡;受高收益率压制于 $4,200/盎司 阻力下方,被锁在 $4,100 – $4,200/盎司 交易通道内,收复 4,200 前维持偏空倾向。
• 原油 (WTI/Brent): 走势分化 / 消息面敏感;WTI 支撑看至 $88.50 – $90.00,布伦特面临 $102.00 阻力,预计两者价差最终将收窄。
• 美股指数 (UT100 / US30): 走势分化;纳斯达克受降息预期提振冲高但受制于 5.30% 收益率,道琼斯跌破关键支撑面临更深下行风险。