今日聚焦 |美国11月通胀数据如期降温打压美联储降息押注!英国ILO失业率维持不变
 今 日 聚 焦
今日(12月13日)亚市开盘美加澳货币下跌,其他货币普遍上涨;金价和原油皆呈下跌走势。金融衍生品方面:美元指数下跌至103.79;欧元兑美元上升至1.0796;英镑兑美元上升至1.2565;美元兑日元下跌至145.47;美元兑加元上升至1.3590;澳元兑美元下跌至0.6559。贵金属方面:黄金兑美元下跌至1979.96。原油方面:布伦特原油下跌至73.54。
美元指数 (DXY):
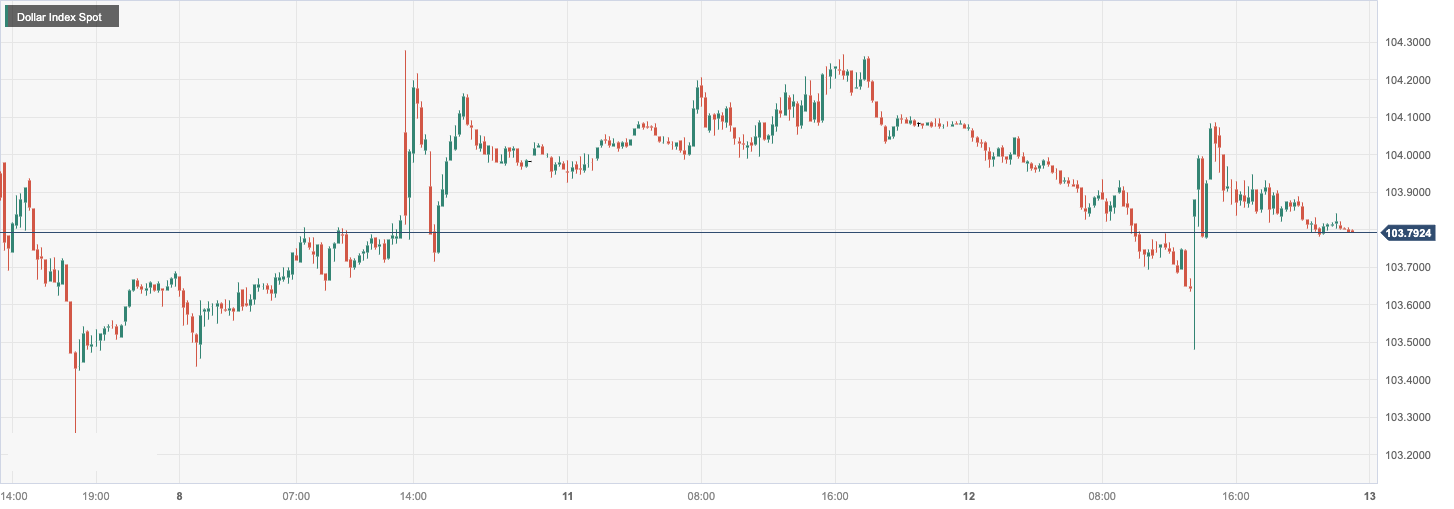
美元指数周二收盘微幅震荡后,今日开盘跌至103.79附近,在美联储做出决定前,华尔街出现了温和的走势,最新的通胀数据强化了政策制定者尚不急于宣布胜利的猜测。
尽管市场周三继续押注美联储官员们将按兵不动,但最近的经济数据对鸽派转向的激进定价产生了怀疑。交易员小幅下调了对明年降息的押注,预计第一次降息仍将在5月发生。该数据还引发了鲍威尔将给美联储宽松政策泼冷水的猜测。在上一次美联储决策后,鲍威尔提醒投资者通胀进展将是分阶段和波动的。周二的消费者价格指数基本符合预期,并略有上升,突显了将价格恢复到2%目标,尤其是在美联储将其焦点放在服务部门的通胀战斗的最后一英里的艰难性质。周二美国财政部长 耶伦 表示,她认为将通胀返回美联储2%的目标的最后一英里不会特别困难。尽管价格压力已经从多年来的高点大幅回落,但依然强劲的劳动力市场继续推动消费支出和整体经济。
昨日财经事件数据方面,美国劳工部公布11月CPI年率如预期在3.1%,剔除食品和能源后的核心年率同比在4%,反映出通胀压力维持在固定水平。此外,美国红皮书研究机构Redbook Research统计截至12月4日当周商业零售销售年率高于前期至3.4%,表明市场对零售商品需求上升。在利空数据方面,美国NFIB公布11月小型企业信心指数比预期下跌至90.6,显示出企业对未来经济前景有所保守。
从上行方向来看,上方压制(上方阻力) 103.70,104.20;从下行方向看,下方支撑103.40。
欧元/英鎊 (EURGBP):
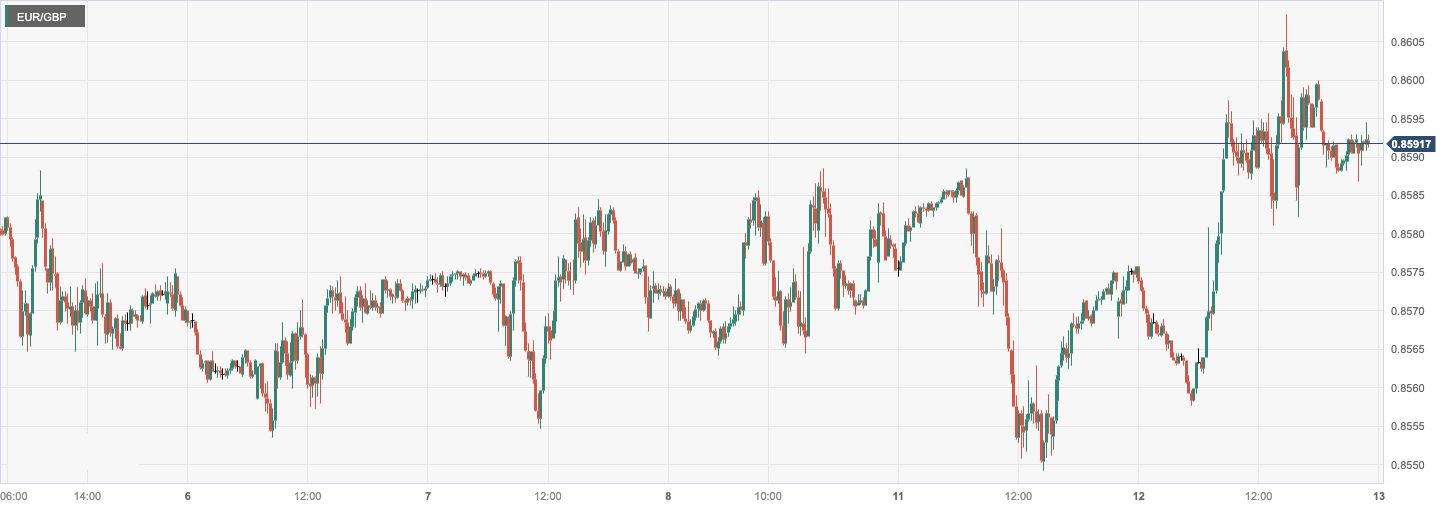
欧元兑英镑周二收盘大幅冲高后,今日开盘涨至0.8591附近,由于欧元区经济数据强劲,使得欧元获得上行提振。
在截至 10 月的三个月中,以平均收入(含奖金)变化衡量的英国工资通胀率年率从 8%大幅下降至 7.2%。同期,不包括奖金的平均薪资同比增长了 7.3%,低于前值7.8%。尽管市场普遍预计英国央行本周将按兵不动,但疲软的薪资通胀数据可能会令决策者感到鼓舞,因为他们一直担心强劲的薪资增长将使他们难以将通胀率拉回到 2% 的目标。
昨日财经事件数据方面,欧洲经济研究所ZEW公布欧元区12月经济景气大幅高于前期至23,其中德国数据尤为提振至12.8,反映出市场对欧元区未来六个月经济前景有所看好。此外,英国国家统计局ILO公布10月三个月失业率维持在4.2% (报就业变动5万人),显示出劳动力市场成长整体持平。
从上行方向来看,上方压制(上方阻力) 0.8590,0.8620;从下行方向看,下方支撑0.8550。
布伦特原油 (Brent Oil):
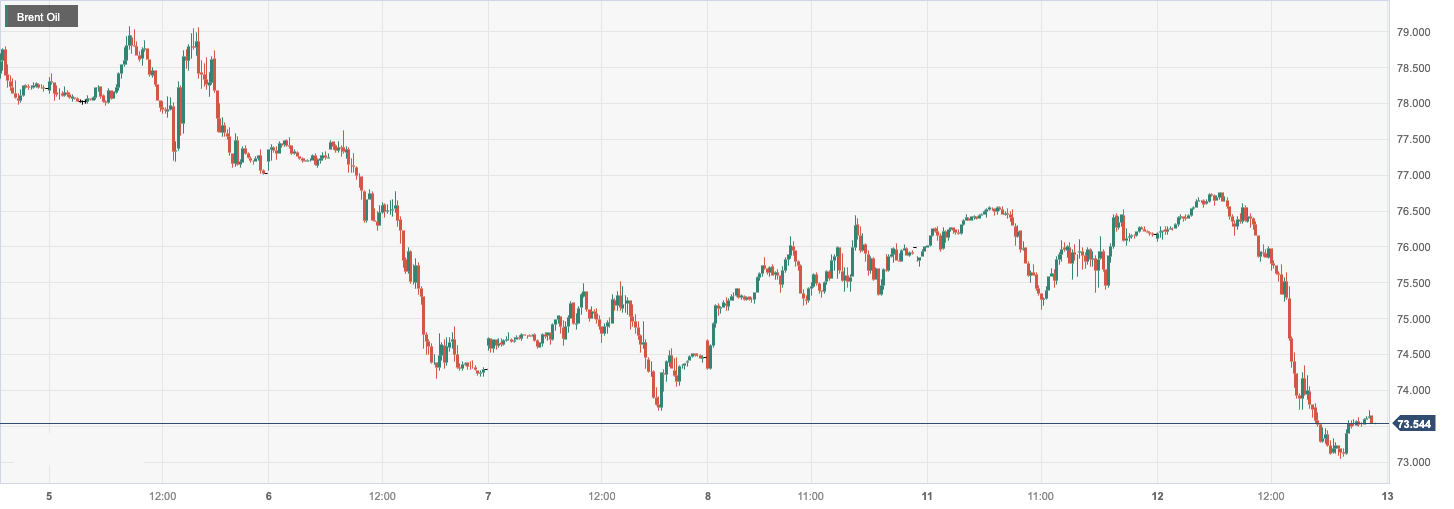
布伦特原油周二收盘大幅回落后,今日开盘跌至73.54附近,美国CPI数据公布后,国际原油期货结算价跌超3.5%至六个月来的最低水平,因供应过剩太大,短期内无法弥补,对供应过剩的担忧导致投资者预计明年原油价格前景黯淡。
在利空数据方面,随着供应旺盛的迹象不断增加,原油跌至五个月低点。 WTI下跌3.8%,结算价位于69美元/桶之下,创6月末以来最低。原油价格已七周连跌,OPEC及其盟国新采取的减产措施也未能让油价止跌。最新迹象显示供应仍然充足,油价继续承压。俄罗斯海运原油出口单周均值跃升至7月初以来最高,同时,美国一家政府机构对该国今年石油日均产量的预估较上月预测上调了3万桶。预计明年全球石油需求增长将放缓,OPEC和国际能源署在放缓程度上存在分歧。 Kpler 分析师Matt Smith表示,目前对石油综合体的负面情绪仍然很强烈,并补充需求疲软及市场担心OPEC+遏制供应的协议不足以平衡市场,从而打压了价格。
此外,国际知名评级机构惠誉预测,潜在的地缘政治紧张局势可能导致明年碳氢化合物价格的波动。石油需求增长将放缓,而主要由OPEC为首的剩余产能足以吸收潜在冲击。惠誉称全球石油和天然气行业前景呈中性,预计明年石油价格将保持高位,同比数据基本稳定。最新数据显示美国至12月8日当周API汽油库存高于预期至576.4万桶。
总而言之,油价受需求疲软及供应过剩担忧而重挫逾3%刷新近半年低点;目前正在等待周三美联储会议的结果,市场普遍预计美联储将维持利率不变。
从上方压制(上方阻力) 73.50,73.90;从下行方向看,下方支撑73.10。
 官方说明
免责声明:以上文章内容仅供参考,不作为未来投资建议。CPT Markets 发布的文章主要根据国际财经数据报告及国际新闻为参考依据。对于任何有关过去或是市场模拟分析阐述而导致未来结果出现失真状况时,并非刻意提供错误信息,而是财经指数并不完全是所有的影响因素。因此,这将被视为是纯属市场自然现象,CPT Markets 在此严正声明。
Disclaimers: CPT Markets would like to remind you that the data contained in this report is not necessarily real-time nor accurate. All CFDs (stocks, indexes) and Forex prices are not provided by exchanges but rather by market makers, and so prices may not be accurate and may differ from the actual market price, meaning prices are indicative and not appropriate for trading purposes. Therefore CPT Markets doesn`t bear any responsibility for any trading losses you might incur as a result of using this data.
风险警示:金融商品及杠杆具有一定高风险,可能会导致您的资金亏损。在此您需评估自身的财务是否为个人承受能力范围,且确保您完全了解其所涉之风险。在交易前,请您了解各项投资经验水平,必要时可寻求独立财务之建议。如有任何相关风险交易办法,请详阅CPT Markets 官方风险披露指南。
Risk Disclosure Statements: CPT Markets or anyone involved with CPT Markets will not accept any liability for loss or damage as a result of reliance on the information including data, quotes, charts and buy/sell signals contained within this report. Please be fully informed regarding the risks and costs associated with trading the financial markets, it is one of the riskiest investment forms possible.